
par | | Louer en meublé
Une maison investissement de village : pourquoi ce choix ?
Article écrit par Yann MARJAULT du blog meublé pas à pas. Si vous désirez en savoir plus sur l’intérêt de louer en meublé cliquez ici.
Je venais de rencontrer depuis quelques semaines une dame (Marie) qui travaille dans une petite agence immobilière et qui m’avait semblé très impliquée dans son travail et très à l’écoute de mes demandes.
J’étais à ce moment de mes recherches très attentif au sérieux des agents immobiliers.
L’achat de mon premier immeuble m’avait donné confiance et je savais exactement quel type de biens je recherchais en termes de rentabilité.
Marie ne tardait pas à me contacter pour me parler d’une petite maison qui était en vente. Cette maison était en vente depuis 4 ou 5 mois et apparemment, la SCI qui vendait était pressée et n’avait eu aucune touche en termes de propositions sur la maison de village.
J’avais en quelques minutes des informations précieuses sur le bien et je savais déjà qu’une négociation pourrait voir le jour…
« On apprend vite les questions à poser pour obtenir les informations utiles quand à la possible négociation ou non ».
1)- Ce que j’ai appris sur la maison de village (maison et investissement)
Voilà ce que Marie m’avait confié en quelques heures :
–> C’était une maison de village qui était annoncée à 52 000 euros.
–> La maison faisait 80 m² avec 2 chambres et une mezzanine.
–> La maison était en vente depuis plus de 5 mois sans aucune proposition.
–> La SCI était en train de revoir ses projets et cherchait à se débarrasser rapidement de ses biens immobiliers.
Nous étions donc partis pour une visite, le trajet était très court car la maison de village se situait à 10 minutes de l’agence.
Une fois arrivés sur place, une nouvelle fois, un peu comme l’immeuble de rapport que j’évoque dans mon troisième investissement, j’ai apprécié l’atmosphère qui régnait dans cette maison.
C’était une alternance dans l’ancien (les poutres, la cheminée, des portes en bois comment dans une étable rénovée. En bas, il y avait des tomettes et en haut du parquet en bois massif. De plus, on sentait bien que la mezzanine apportait un caché très sympathique à l’étage.
La première visite s’arrêtait sur ces premières vues ainsi que sur ces premiers questionnements.
« Dans ma tête, je sentais déjà que je voulais cette maison !» 
2)- La visite de la ” maison investissement ” de village avec le courtier en travaux
La seconde visite s’effectuait avec le courtier en travaux que je rencontrai donc pour la première fois. J’aurais l’occasion de revenir sur ce sujet, je peux juste vous dire que c’est vraiment appréciable de travailler de cette manière. Il fait un premier point estimatif et fait lui-même intervenir des artisans pour de vrais devis.
Ce qui est très appréciable dans ce principe est que vous ne payez rien et vous obtenez des conseils extrêmement précieux.
Après quelques jours et une visite avec les artisans, je savais que le montant des travaux (placo, cuisine à installer, maison entière à repeindre, amélioration nette de la salle de bain ainsi que les meubles que j’avais estimés) me reviendraient aux alentours de 18 500 euros.
« Volontairement, j’ai laissé beaucoup d’éléments présents dans cette maison de village pour ne pas dénaturer le charme de celle-ci. J’ai voulu apporter du moderne notamment avec la cuisine mais garder l’ancien un maximum (briquette de cheminée, poutre et parquet à l’étage). »
« Je savais que je pourrais meubler cette maison sans faire de superflu et trop de design. Dans ce cas, ce n’était pas utile ! »
3)- Des manières de calculer pour faire de cette maison un investissement
–> Je pars d’un montant estimé de travaux.
–> J’ajoute les frais d’agence et de notaire.
–> Si je peux j’ajoute les meubles (la plupart du temps).
–> Je repère le montant que je vais pouvoir appliquer pour la location.
Attention, essayez de me suivre et de mon côté je tente d’être clair :
a)– Quand j’ai le montant estimé de la location (ici 420 euros), je sais que le montant que je vais rembourser à la banque ne devra pas excéder 70% du montant de location (ici 336 euros).
Rappelez-vous la règle des 70 que j’évoque dans l’article sur les règles en immobilier.
b)– Le montant de l’emprunt que je vais rembourser à la banque (ici 336 euros) correspond à une somme maximale totale que je pourrais emprunter sur 15 ou 20 ans.
Quand on fait une estimation sur internet, on se rend compte que 336 euros mensuel correspondent à une somme d’environ 50 000 euros si on considère un taux à 1.55% assurance comprise.
c)– Je sais donc maintenant que pour rester dans mes chiffres, le montant total de mon emprunt ne peut excéder 50 000 euros.
Reprenons les chiffres de la maison de village :
– Travaux + meubles = 18 500 euros.
– Donc la maison, les frais d’agence et les frais de notaire doivent coûter au maximum 31 500 euros.
– Si je considère des frais de notaire à environ 3 000 euros, je ne pouvais pas faire une proposition pour la maison frais d’agence inclus supérieure à 28 500 euros.
Voici ce qui s’est réellement passé !
4)- L’achat de la ” maison investissement ” de village et la rentabilité
–> J’ai acheté la maison 25 000 euros frais d’agence inclus.
« Ce n’est pas une blague (smiley), la négociation avait été parfaitement menée par Marie et j’avais vite compris que la SCI avait besoin de 25 000 euros. C’était une aubaine que d’avoir ces informations qui font toute la différence… ».
–> Mon devis en travaux est monté à 18 500 euros.
“J’ai réussi à payer un peu moins grâce à de belles promos sur le mobilier mais j’ai eu un petit problème de toiture imprévu qui m’a coûté 1 500 euros. »
–> Les frais de notaire au final se sont élevés à 2 820 euros.
–> Total de l’achat et donc de l’emprunt (mon banquier a tout pris en compte dans l’emprunt) : 46 320 euros.
–> Montant du remboursement de l’emprunt mensuel que j’avais décidé d’étaler sur 15 ans : 245.40 euros.
–> Montant des loyers estimés : 420 euros.
« Je pense d’ailleurs avoir été un peu vite pour la mise en place de mon loyer. Je n’ai pas assez testé et je suis parti trop bas. Je me suis aperçu qu’il y avait beaucoup de demande pour ce type de bien et une nouvelle fois très peu d’offre… ».
Cette ” maison investissement ” de village meublée allait théoriquement me rapporter 165.60 euros par mois. Je n’avais donc aucune raison de ne pas faire de proposition au moment ou je l’ai découverte.
C’est aussi une maison que j’ai louée très facilement, j’ai dû refuser des personnes qui étaient d’accord pour la prendre dès la première visite. C’est aussi ce qui m’a montré que je ne la louais pas assez cher.
J’en parlerai dans un prochain article, dans les erreurs à éviter en immobilier. Il est très important de réaliser des simulations pour estimer le montant des locations.
L’article est terminé, je vous remercie de l’avoir lu jusqu’au bout. Si vous souhaitez « booster » quelqu’un avec cette histoire, n’hésitez pas à partager ou à nous écrire.
Merci
A très bientôt
Yann

par | | Se lancer dans l'immobilier
Organiser ses comptes bancaires en lien avec l’immobilier
Article écrit par Yann MARJAULT du blog : Meublé Pas à Pas
En immobilier, même si on est un peu frileux avec les mathématiques, nous n’avons pas d’autres choix que de nous y intéresser .
Une des choses qui peut libérer l’esprit concernant les chiffres est l’organisation des comptes bancaires.
Dans ce petit article, je vais vous exposer une manière très simple de procéder pour se lancer dans l’immobilier convenablement.
A mon sens, un des meilleurs moyens de s’y repérer facilement est de « faire le tri » et donc de faire en sorte que la page internet de votre banque soit assez visuelle et organisée quand vous allez l’ouvrir.
“La raison d’être d’une organisation est de permettre à des gens ordinaires de faire des choses extraordinaires.”
Peter DRUCKER
1)- Des comptes bancaires personnels organisés et renommés
Avant de parler d’immobilier, parlons des comptes bancaires que vous possédez.
Je suppose que vous voyez facilement de quoi je parle quand j’évoque le compte courant (compte 1) mais gérez vous à côté de celui-ci un ou deux autres « petits » comptes qui ont chacun leur fonction ?
–> Un compte bancaire qui sert à se payer ! (compte 2)
« Je prends tout de suite mon exemple, tous les premiers de chaque mois, je me paye à hauteur de 14 % de mon salaire. Avant toute retenue sur salaire (électricité, impôts, abonnements…), j’ai décidé de me payer ! »
Cette idée n’est pas nouvelle, je l’ai découverte grâce à Olivier Seban dans son livre ” Tout le monde mérite d’être riche ” et je la trouve extraordinaire. J’ai arrêté d’attendre la fin du mois pour voir ce qui me restait, maintenant je me paye le premier et je vous assure que je fais en sorte de vivre avec le reste. Quand je procédais à l’inverse, il ne me restait que rarement de l’argent à mettre de côté en fin de mois.
Devinez comment j’ai nommé ce compte ?
Tout simplement « Se payer le premier ». Sur ce compte ne vont que les sommes que je me verse, c’est-à-dire les 14% de mon salaire virés automatiquement chaque premier du mois.
–> Un compte bancaire qui sert pour les coups durs. (compte 3)
« Sur se compte est placée l’argent que je retire directement de mon salaire une nouvelle fois et l’argent que je peux avoir de certains remboursements (prime, trajets remboursés, remboursements électriques…). Je ne prends qu’une infime partie de mon salaire 3.5 % environ. »
Ce compte servira pour d’éventuelles réparations ou tout autre incident qui malheureusement surgissent quand on s’y attend le moins.
Une nouvelle fois, je n’ai pas fait dans l’originalité, je l’ai nommé « Pour les coups durs ». D’ailleurs ce n’est pas assez positif, il va falloir que je réfléchisse à un autre petit nom…
–> Un compte pour d’autres revenus (compte 4)
« celui-ci est assez spécifique à mon cas, j’ai une activité qui me permet de toucher certaines commissions que je déclare sur la feuille d’impôts dans une ligne nommée : revenus non commerciaux ».
Dans ce cas, c’est très pratique pour moi de posséder un compte spécifique à ces revenus car je sais en un clic la somme que je déclare en fin d’année.
Une fois déclarée, je place la somme restante sur mon compte « se payer le premier ». (compte 2).
L’argent sur le compte bancaire « se payer le premier » sert aux vacances, aux petits plaisirs dans l’année…
–> Un compte assurance vie (compte 5 : extérieur banque) : ” dépôt cumul “
« J’ai un compte assurance vie qui possède beaucoup d’avantages. Je ne vais pas entrer dans les détails à ce sujet mais simplement je m’en sers pour « poser » l’argent en surplus annuellement. Cela représente environ 40 % de mon compte « se payer le premier» ainsi que tous les restes concernant l’immobilier ».
Vous verrez que ce même compte est alimenté par tous les restes d’une année. Je l’ai nommé « dépôt cumul ».
On peut considérer que celui-ci sert réellement d’épargne car il représente en quelque sorte les bilans annuels cumulés.
Tableau récapitulatif mensuel pour les comptes bancaires personnels

Tableau récapitulatif annuel pour les comptes bancaires personnels

Après impôts pour mes “autres revenus”, j’ajoute ce qu’il reste du compte 4 vers le compte 2

Bascule vers l’assurance vie du compte 2
J’ai donc d’un point de vue personnel :
–> Un compte courant : très classique avec les entrées et les sorties d’argent habituelles.
–> Un compte sur le quel je me paie en premier. Je dépose en plus sur ce compte les revenus après imposition de ma petite activité sur laquelle je touche des commissions.
Ce compte sert en partie aux petits plaisirs ainsi qu’à l’épargne.
–> Un compte de sécurité pour les coups durs. Je n’y touche qu’en cas de nécessité comme par exemple une panne imprévue.
–> Un compte spécifique pour les revenus de mes commissions (c’est juste pour déclarer le bon montant à la fin de l’année…)
–> Une assurance vie pour mon épargne cumulée.
2)- Des comptes bancaires spécifiques à l’immobilier
Je voulais dans ce premier paragraphe vous montrer un exemple de fonctionnement que j’estime simple. Je me doute que certains trouveront ceci un peu complexe et peut être que cela « parlera » à d’autres.
Dans tous les cas, il fallait que je vous expose cette manière de procéder car je fonctionne de la même manière avec l’immobilier.
Voici l’utilisation des comptes bancaires spécifiques à l’immobilier.
–> Un compte chèque (compte Immo1)
« Ce compte chèque sert à accueillir tous les mouvements et transferts d’argent liés à l’immobilier. J’encaisse les loyers sur ce compte, les différentes factures sont retirées sur ce compte… ».
Je dois avouer que cela fait du mouvement incessant sur ce compte mais c’est un moyen simple et efficace pour les suivis.
C’est aussi en ce sens qu’il est important de demander aux locataires des virements automatiques entre le 1 et le 5 de chaque mois. Votre compte est ainsi approvisionné avant que les échéances des banques par exemples soient prélevées.
–> Un compte pour prélever le surplus de loyer. « Compte Cash Flow »
« Chaque fin de mois, un virement automatique du compte Immo1 est fait vers le compte Cash Flow. Le montant viré représente l’addition des bénéfices mensuels réalisés pour chaque appartement ou immeuble. »
Prenons un exemple pour une petite maison louée meublée, toutes charges comprises :
-mensualités : 275.80 euros
-électricité, eau, internet, taxes : 163 euros
-Loyers : 550 euros
-Cash Flow ou surplus : (550 – 438.80 = 111.20 euros)
J’additionne donc tous les Cash Flow de mes investissements immobiliers et le montant est viré automatiquement sur le compte Cash Flow en fin de mois.
–> Revenons à mon compte 5 de tout à l’heure (assurance vie)
« Je prélève en fin d’année 60% de mon compte Cash Flow pour déposer sur mon compte 5 « dépôt cumul ».
Les 40 % restant sur le compte Cash Flow servent ou pas à toutes réparations ou déconvenues qui peuvent surgir dans une année locative”
En fin d’année, j’ai donc mon compte assurance vie qui est approvisionné par :
-40 % du compte 2 (« Se payer le premier »). Ceci est une somme provenant de mes épargnes personnelles.
-60% du compte (« Cash Flow »). Cette somme représente une somme dû à l’immobilier que je me permets d’épargner.
Personnel
–> Le fait d’avoir plusieurs comptes bancaires organisés au niveau personnel me permet de vivre, de me payer, d’avoir une somme pour les inattendus, de partir en vacances et d’épargner.
Immobilier
–> Le fait de ne prélever que 60% des bénéfices sur le compte Cash Flow me permet de garder une marge et ainsi pouvoir réagir en cas d’inattendu pour mes biens immobilier. Les 40% qui restent sur le compte Cash Flow sont ainsi facilement accessibles et donc facilement utilisables en un simple clic .
Personnel et immobilier
–> Le compte « Dépôt cumul » est donc composé d’une partie épargnée d’un point de vue personnel ainsi que d’une partie épargnée grâce à l’immobilier. En séparant dès le départ les différents comptes, il m’est beaucoup plus évident de bien gérer mais il n’y aucune raison qu’au final, tous les bénéfices ne puissent pas me servir à titre personnel.
J’ai voulu montrer un exemple de gestion quand on n’est pas en société. Je pense qu’avec les moyens techniques actuels, il est très simple de réaliser des petits montages comme je l’ai fait.
Il ne s’agit évidemment que d’un exemple et nous avons tous nos manières d’y voir « plus clair ».
Une organisation personnelle est un point de départ mais aussi une construction au fur et à mesure des avancées. Je suis persuadé qu’elle est très utile et permet non seulement une meilleure gestion mais aussi de réaliser des économies importantes…
Merci pour votre lecture, n’hésitez pas à partager vos expériences dans le domaine et nous révéler vos procédés qui nous serviront à tous !
A bientôt
Yann
par | | Se lancer dans l'immobilier
L’investissement immobilier locatif meublé connaît un franc succès dans de nombreuses villes. Voyons pourquoi ce style d’investissement locatif est très intéressant pour nous investisseurs.
5 raisons d’investir dans un appartement meublé
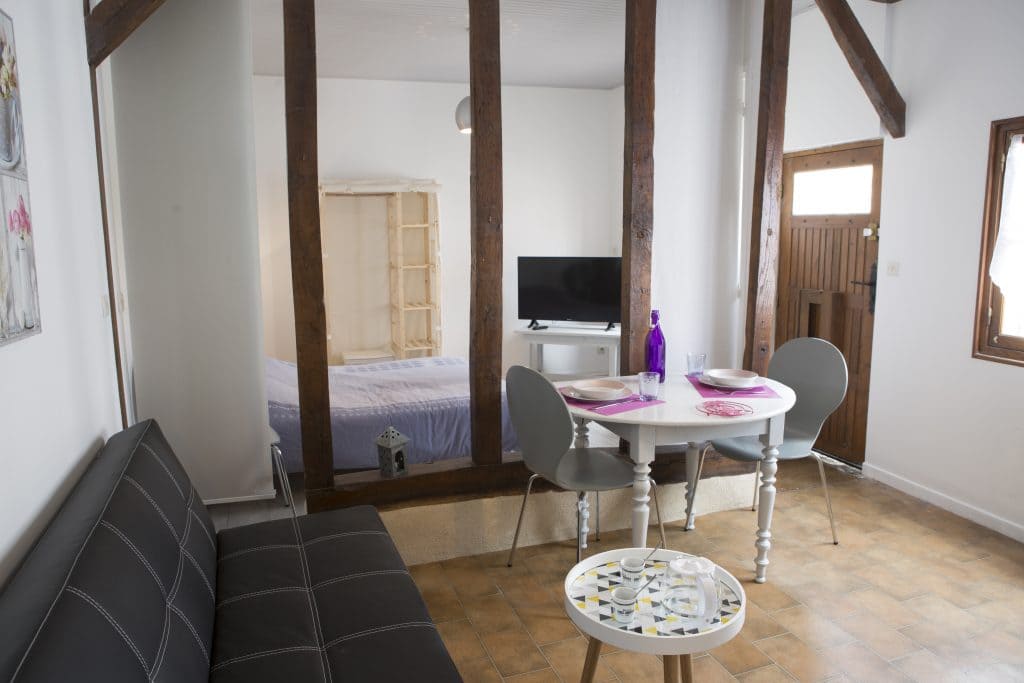
Article écrit par Yann du blog : meublé pas à pas Il est vrai que lorsque l’on commence à se renseigner au sujet de l’immobilier, on n’a pas du tout à l’esprit d’acheter un appartement meublé ou plutôt d’acheter un appartement et de le meubler ensuite.
Je vais essayer dans cet article de vous montrer différents avantages que j’ai trouvé ou expérimenté quand on possède un appartement meublé ou des immeubles meublés entièrement.
Je tiens aussi à préciser tout de suite que les règles que j’ai pu évoquer pour dénicher les bonnes affaires dans l’article « Des règles simples pour trouver les bonnes affaires en immobilier », sont valables pour tout type de biens immobiliers, elles s’appliquent donc très bien pour un appartement meublé. La différence est qu’il faudra prendre en considération le montant de l’équipement de votre bien.
A ce sujet, nous verrons, dans d’autres articles, qu’il existe des petites techniques pour se faire financer les meubles… Je vous propose une très rapide définition de « appartement meublé » : Depuis le 1er septembre 2015 , les critères d’ameublement sont définis par la réglementation. À ce titre, un logement meublé doit être doté au minimum des éléments suivants : –> une literie avec couette ou couverture, –> des volets ou rideaux dans les chambres, –> des plaques de cuisson, –> un four ou un four à micro-onde, –> un réfrigérateur, –> un congélateur ou à défaut, un réfrigérateur doté d’un compartiment à congélation d’une température maximale de -6°, –> la vaisselle en nombre suffisant pour que les occupants puissent prendre les repas, –> des ustensiles de cuisine, –> une table, –> des sièges, –> des étagères de rangement, –> des luminaires, –> du matériel d’entretien ménager adapté aux caractéristiques du logement Voici mes différents constats :
1)- Un appartement meublé permet de multiplier les stratégies
Effectivement, un appartement meublé permet de louer en longue durée comme on pourrait le faire avec un appartement nu. Souvent, vous allez louer votre appartement à des personnes qui travaillent dans la région ou bien qui décident de s’installer dans un appartement meublé le temps de trouver un bien à acheter. « J’ai l’exemple d’un jeune qui a obtenu un CDI, il voulait s’acheter une petite maison et il voulait un appartement meublé en attendant. Il a fait exactement ce qu’il voulait et a finalement trouvé la petite maison qu’il cherchait. Il a trouvé son bien immobilier au bout de 1 an et 4 mois de recherche et il a pu s’installer 5 mois après. Il est donc resté dans mon appartement 1 an et 9 mois, c’est une durée locative intéressante évitant un turn-over fréquent. »
Pour compléter cette histoire, je voulais préciser qu’au final le temps de location d’un appartement meublé est souvent intéressant. Contrairement à ce que l’on peut souvent lire, la durée moyenne locative dépasse fréquemment l’année. Il y a beaucoup de personnes qui trouvent un confort dans le meublé (évitant par exemple un achat de meubles et les déménagements) et beaucoup se trouvent dans une période de « transition » comme pour le jeune au dessus qui venait d’obtenir un CDI et cherchait une maison.
Parfois, ces périodes de transitions demandent des délais de réflexion qui peuvent s’étaler surtout si l’appartement meublé propose un confort sympathique… Un appartement meublé peut permettre aussi de réaliser des locations différentes sur des plus courtes durées. « Je ferai des articles ou vidéos spécifiques à ces différents types de locations. Ici, je veux juste exposer les différentes possibilités ».
La courte durée sous ses différentes formes (location saisonnière, location aux professionnels en déplacement…) possède des avantages considérables mais demande une organisation que je considérerai importante pour éviter d’y passer trop de temps. D’ailleurs, j’irai même plus loin, la location en courte durée demande un panel de compétences qu’il ne faut pas négliger…
Quoiqu’il en soit, le plus gros avantages de ce type de location avec un appartement meublé est la rentabilité. Effectivement, c’est un très bon moyen « d’exploser » le rendement d’un bien. L’équipement peut être identique mais vous devrez en revanche avoir un compteur électrique et d’eau à votre nom. Un autre équipement est fortement apprécié dans ce type de location courte même s’il n’est pas obligatoire, c’est un accès WIFI. « Je vais vous donner un de mes exemples assez particulier. J’ai acheté un lot de 3 petites maisons sur un même terrain.
J’estime avoir réalisé une très bonne affaire. J’en reparlerai dans un article d’ailleurs. La situation géographique positionne ce lot de maison à 2 minutes en voiture d’une centrale nucléaire. Le point négatif quand on est à 2 minutes d’une centrale est que s’il y a un problème, je n’ai pas besoin de vous expliquer qu’on est au premières loges .
En revanche, un point extrêmement positif, c’est qu’il y a des milliers d’agents qui travaillent sur ce site. Il faut savoir que pour beaucoup, ils sont en déplacement et ont des enveloppes d’environ 70 euros par jours pour se nourrir et se loger. Une maison 3 couchages peut donc se louer 300 euros la semaine !!!! Vous comprenez bien que dans ce cas, il convient de réfléchir plutôt que de proposer une location longue durée classique. »
2)- Un appartement meublé se loue plus cher
Dans ce paragraphe, nous ne considérerons pas la location à courte durée. Je ne parlerai que de la location d’un appartement meublé en longue durée. Pourquoi ce type d’appartement ou de maison se loue plus cher ? –> Tout d’abord parce qu’il est meublé. La différence de prix entre une location nue et une location meublée n’est pas extraordinaire en soi mais il y en a une. –> Il y a assez peu de concurrence Proche des facultés ou autres domaines universitaires, beaucoup d’investisseurs meublent leurs biens et cela paraît tout à fait logique.
Il est assez aisé de trouver des étudiants qui recherchent un appartement meublé. « C’est exactement le cas avec le premier investissement que j’ai réalisé qui était au départ ma résidence principale, vous pouvez le lire dans mon article « mon premier investissement : résidence principale ou investissement locatif »
En revanche, dans des villes avec un certain nombre d’habitants, parfois des villages, très peu de biens de ce type sont proposé or il y a de la demande (stagiaires, jeunes ou moins jeunes qui viennent d’obtenir un CDI…). « A l’heure actuelle, je possède un immeuble dans une ville de 5 740 habitants. J’ai 3 appartements meublés en location.
Quand je recherche sur « le bon coin » pour cette ville et les alentours, je trouve 7 annonces correspondant à des biens meublés et je suis le seul à préciser dans mes annonces que je loue à long terme… » Etant le seul (ou presque) à proposer ce type de bien, que puis-je me permettre de faire ? « Louer mes appartements 13 à 15 % plus cher et tout le monde y trouve son compte » . A mon sens, ceci est une très bonne raison de louer plus cher, vous proposez un excellent rapport qualité/prix de part la rareté du bien proposé !
3)- Un appartement meublé permet une visite attirante

Ceci est un point que l’on découvre au fur et à mesure des avancements. Vous louez un bien entièrement terminé, prêt à être habité. Quand vous avez pris l’habitude de proposer ce type de biens, il est difficile de « revenir » vers des biens nus. Attention, il existe évidemment de très très bonnes affaires à réaliser en location nue, bien évidemment, mais quand on a pris l’habitude de voir un appartement terminé et tout équipé, on a cette sensation avec le nu qu’il manque quelque chose. « Pour ma part, je trouve qu’aller faire un état des lieux dans un appartement meublé avec un futur locataire est très gratifiant car vous êtes sûr de votre bien et vous vous doutez que le locataire va pouvoir s’y projeter ». Ce petit paragraphe est assez subjectif mais je sais aussi que nous sommes beaucoup de propriétaires de meublés à avoir ce genre de ressentis
4)- Un appartement meublé propose des règles différentes
Le bail que vous établissez avec un locataire pour un appartement meublé est un peu différent d’un bail pour une location nue :
| SITUATION |
LOCATION MEUBLEE |
LOCATION NUE |
| Bail |
1 an minimum |
3 ans minimum |
| Dépôt de garantie |
2 mois maximum |
1 mois maximum |
| Préavis du bailleur |
3 mois minimum |
? |
| Préavis du locataire |
1 mois minimum |
3 mois minimum |
Que doit-on retenir de ce tableau ? Pour faire simple, le principal avantage ici est le préavis du bailleur. En meublé, vous pouvez, en prévenant votre locataire 3 mois à l’avance, vous réapproprier votre bien. Cet acte ne peut se faire que sous certaines conditions (montrer qu’il vous servira de résidence principale par exemple) mais ceci est une « assurance psychologique » importante à mon sens.
5)- Une fiscalité intéressante
Ce point souvent très discuté par de nombreuses personnes qui portent de l’intérêt au sujet est en effet important dans l’immobilier. Je dois avouer que j’ai appris à m’y intéresser sérieusement grâce aux mobil home et donc à la location saisonnière. Pour information, je travaille avec des experts comptables car il est important à un certain niveau d’avoir un suivi de professionnels. A ce sujet, vous devez vous rassurez tout de suite, on a pas besoin de devenir expert dans tous les domaines pour investir. Il est important de se renseigner et de comprendre certains principes, cela permet d’anticiper certaines actions mais comme on dit par chez moi :
« Chacun son boulot ! »
Voyez dans cette expression un début d’apprentissage à la délégation… je vous assure qu’il sera toujours plus intéressant de déléguer des tâches que l’on n’aime pas trop. De plus, vous verrez très vite qu’il existe beaucoup de personnes capables de bien mieux faire que vous dans certains domaines. Pour rester clair et simple, sachez juste qu’en terme de fiscalité, louer en meublé est très avantageux. Il est assez facile de réduire les impôts et même de ne pas en payer.
« Dans mon cas, je suis sous le statut Loueur Meublé Non Professionnel (LMNP). Je déclare tout au réel, c’est-à-dire que je déduis énormément de frais à l’ensemble de mes revenus locatifs. Il y a beaucoup d’éléments que je déduis de tout mes revenus, il y en a tellement que je fais ce que l’on appelle du déficit foncier et donc je ne peux pas être imposable ». « Je réalise en fait un bénéfice réel (je mets de l’argent de côté chaque mois grâce à mes biens meublés) ». « Quand le comptable applique les règles de calcul (déduction des frais, intérêts, calcul d’un amortissement…), il me crée un déficit fictif qui apparaît sur la fiche d’impôts.
Il y a donc un montant négatif qui apparaît grâce à la magie des calculs et vous ne pouvez donc pas être imposé sur du négatif. Ca c’est top ! » Dans l’immobilier meublé, il faut comprendre que ce n’est pas parce que vous réalisez un réel bénéfice (argent sur vos comptes) que vous êtes imposables dessus directement.
Vous avez des bénéfices mais vous déclarez du déficit en toute légalité bien évidemment. Très honnêtement, comme diraient certains formateurs : « Ne vous faites pas des nœuds ! », ce n’est pas le moment de s’encombrer l’esprit avec ce point car vous vous y intéresserez progressivement si ce n’est pas le cas déjà.
D’ailleurs, si vous voulez nous apporter une multitude d’infos sur ce point en commentaire, ne vous en privez pas ! Je sais que ce point suscite de nombreux avis. Cet article avait pour objectif de partager quelques unes de mes idées sur les investissements locatifs meublés mais je voulais préciser deux points supplémentaires à ce sujet : –> Les principes du meublé s’appliquent aussi avec les petites maisons pour le long terme.
Beaucoup évoquent toujours la location d’un petit appartement meublé en précisant que ça ne sert à rien de meubler les biens plus grands. C’est loin d’être aussi évident à mes yeux : « Je connais quelqu’un qui loue sa maison entièrement équipée 600 euros la semaine et ce 4 semaines par mois !
Certes il touche des personnes en déplacement et on est sur du court terme mais avouez que c’est pas mal pour une maison qui est déjà payée… » –> Le deuxième point que je voulais souligner est qu’en aucun cas, je dis dans cet article que la location en nue n’est pas valable. Je préfère le dire à nouveau car ce n’est peut être pas toujours la peine de se priver d’un bien, qui aurait plus l’allure d’être loué en nue, alors que c’est véritablement une bonne affaire.
Une nouvelle fois, merci d’avoir lu ces quelques lignes et surtout n’hésitez pas à compléter cet article grâce à vos commentaires qui, sans nul doute, apporteront à tous ! A bientôt Yann Marjault

par | | Relationnel et partenaires immobiliers
La location meublée et les mauvais locataires
Article invité écrit par Julien du blog immobilier meublé.
S’il y a bien une crainte qui revient souvent chez les propriétaires-bailleurs, c’est celle de tomber sur des mauvais locataires. Entre ceux qui ne payent pas leurs loyers, ceux qui refusent de quitter un appartement et ceux qui dégradent complètement le logement, on comprend facilement que cela puisse faire peur.
Si de tels locataires existent bel et bien, il y a de nombreuses façons de les éviter. La location meublée en fait partie.
1) Quels sont les chiffres concernant les mauvais locataires ?
Après vous avoir dressé un tableau noir dans l’introduction, il convient de s’intéresser plus précisément aux chiffres.
En France, les loyers impayés représentent environ 3% du marché locatif.
C’est un chiffre plutôt faible, car cela signifie que 97% des locataires payent leur loyer. 70% des locataires qui arrêtent de payer leur loyer le font suite à un événement imprévu qui les met dans une situation difficile : chômage, divorce, etc.
Seulement 6% des locataires évoquent un loyer trop élevé comme motif pour arrêter de payer leur loyer. De quoi tordre le coup aux idées reçues sur la crainte de pratiquer un loyer trop élevé !
On peut dès lors distinguer deux types de locataires qui ne payent pas :
- Ceux qui connaissent des difficultés passagères. En général, ils rencontrent un problème ponctuel et se remettent à payer au bout de quelques semaines.
- Ceux qui ont des difficultés plus durables. C’est ce cas de figure qui est le plus compliqué car il implique bien souvent de se lancer dans une procédure d’expulsion longue et coûteuse. C’est à ces mauvais locataires que l’on pense le plus souvent.
Enfin, une étude réalisée par l’Agence Nationale pour l’Information sur le Logement (ANIL), en 2011, révèle que le montant moyen des impayés s’élève à 2.600 euros.
2) Pourquoi la location meublée vous permet d’éviter les mauvais locataires ?
Bien que les chiffres énoncés plus hauts soient relativement faibles, avoir à faire à des mauvais locataires ne fait jamais plaisir. Il existe bien sûr différentes façons de minimiser le risque.
En plus de présenter de nombreux avantages sur le plan locatif, la location meublée fait partie des façons de limiter le risque de tomber sur un mauvais locataire.
La location meublée dispose de règles plus souples que la location vide.
La durée d’un bail meublé est d’une année (9 mois pour les étudiants). Cela permet de réagir plus vite qu’en location classique. Les locations meublées sont généralement utilisée pour de l’habitation temporaire.
Les locataires s’y installent pour une durée qui va varier de quelques jours (location courte durée) à un an (location classique).
On peut ainsi identifier 4 exploitations possibles en location meublée :
- La location meublée à l’année.
- La location étudiante.
- La colocation.
- La location courte durée ou saisonnière.
Peu de personnes en font leur résidence principale pour plusieurs années. Les risques de dégradation du logement sont donc bien moindres que dans une location traditionnelle.
De plus, la nature même d’un logement meublé attire une certaine catégorie de personnes. Étudiants, actifs en mission professionnelle ponctuelle ou touristes en vacances, chacune de ces typologies de locataires vous permet de vous assurer d’être payé.
Nous allons voir, pour chacune d’elles, de quelle façon.
a- La location meublée à l’année
Dans le cadre de la location meublée à l’année, la durée du bail est d’un an. Ce type de location intéresse généralement les personnes qui sont à la recherche d’un logement pour du moyen terme.
C’est notamment le cas lorsque quelqu’un est envoyé en mission pour plusieurs mois dans une ville différente de celle dans laquelle il habite.
De par la nature même du profil de personne qui est attiré par ce genre de location, le risque de tomber sur de mauvais locataires est très faible. Un professionnel envoyé en mission présente souvent de nombreuses garanties et n’aura pas vocation à rester très longtemps dans le logement. Sa priorité est de se loger avec l’équipement nécessaire, pour se concentrer sur sa mission professionnelle.
De plus, il y a des chances pour que l’entreprise qui envoie son salarié en mission prenne en charge une partie des frais relatifs à la recherche de ce nouveau logement. Elle peut même se porter caution dans le cas où le locataire aurait un défaut de paiement.
Enfin, la location meublée à l’année se loue plus cher que le même logement vide. Lorsque vous proposez un logement meublé, la valeur perçue est supérieure que pour une location nue.
Vous proposez un service supplémentaire, à savoir la fourniture d’un logement clés en mains. En proposant un logement plus cher, vous montez en gamme et vous attirez une certaine catégorie de locataires, généralement moins disposée à vous faire faux bond.
b- La location étudiante
La location étudiante est souvent perçue comme risquée par les propriétaires. Le motif principal évoqué est le manque de sérieux des étudiants qui font la fête dans le logement et qui n’en prennent pas soin.
En fait, la majorité des logements proposés aux étudiants seuls sont des studios. Avec une surface habitable de 15 m² en moyenne, il y a peu de choses à dégrader. De plus, les chances d’organiser des grosses soirées qui vont ravager le logement sont plutôt minces.
En revanche, louer un logement étudiant propose plusieurs attraits et plusieurs barrières face à d’éventuels mauvais locataires :
–> La durée du bail.
Celle-ci est de 9 mois, pas suffisant pour qu’une usure “normale” ne dégrade le logement. De plus, les étudiants ont souvent des moyens limités. Ils n’ont pas envie de voir partir leur mois de caution dans des frais de remise en état du logement.
–> Les parents se portent caution.
C’est une deuxième sécurité qui vous permet de louer sereinement. Si les parents se portent caution pour leur enfant et vous présentent un dossier complet, vous limitez encore le risque de tomber sur un mauvais locataire.
–> La demande joue en votre faveur.
Dans la plupart des villes étudiantes, c’est chaque année la même galère. Des milliers de personnes recherchent un logement pour la rentrée et la demande est généralement supérieure à l’offre. Vous avez donc, en tant que propriétaire, l’embarras du choix pour sélectionner votre locataire. Cela va naturellement pousser les candidats à proposer un bon dossier et vous aidera à éliminer les mauvais profils.
–> Une offre “clé en main”.
En proposant un logement meublé, vous allez considérablement simplifier la vie des étudiants ! Imaginez la valeur que vous apportez en proposant un logement dans lequel la personne n’a plus qu’à venir avec ses valises ! Si cette dernière habite à 800 km de son lieu d’études et qu’elle n’a besoin d’un logement que pour neuf mois, vous avez toutes les chances d’attirer les meilleurs profils dans votre logement, c’est à dire ceux qui sont prêts à payer un peu plus pour ne pas avoir à déménager des meubles.
c- La colocation meublée
La colocation, et plus particulièrement la colocation meublée, est un formidable moyen d’éviter les mauvais locataires. Longtemps laissée de côté par les propriétaires car souffrant elle aussi d’une mauvaise image, cette façon d’exploiter un logement meublée revient en force depuis quelques années. Il faut dire que, contrairement à beaucoup d’idées reçues, elle présente beaucoup d’avantages pour le propriétaire.
–> Le risque d’impayé est quasi-nul.
En proposant un appartement à la colocation, vous allez avoir plusieurs locataires au sein du même logement. Si l’un d’eux vous fait défaut, il y a toujours les autres pour éviter de vous retrouver sans aucune rentrée d’argent. De plus, avec un bail solidaire, tous les colocataires sont dépendants les uns des autres. Cela signifie que si l’un d’eux arrête de payer, ce sont les autres colocataires qui vont devoir assumer la charge à leur place. La même règle s’applique en cas de départ d’un des locataires : ce sont les autres qui doivent payer le loyer jusqu’à ce qu’un nouveau rentre dans les lieux.
–> Le risque de dégradations est également diminué.
Étant donné que tous les locataires sont dépendants les uns des autres, le risque de retrouver un appartement dégradé est beaucoup moins fort que dans un appartement loué à un seul locataire.
La vie en communauté rend les locataires plus vigilants, aussi bien envers eux-mêmes qu’envers les autres. S’ils veulent retrouver leur caution et ne pas se mettre à tous payer pour remettre un logement en état, ils vont avoir tendance à faire plus attention.
d- La location courte durée
Enfin, dernière exploitation possible en d’un logement meublé : la location courte durée. C’est celle qui, selon moi, présente le moins de risques.
Le premier avantage, et le plus important selon moi, c’est que dans le cadre de la location courte durée (ou location saisonnière), vous touchez vos loyers avant que le locataire ne rentre dans les lieux.
En effet, un client réserve votre appartement pour une certaine durée (allant de quelques jours à quelques semaines) et règle le montant de sa réservation instantanément. Lorsqu’il prend possession du logement, le loyer a déjà été encaissé !
Le second avantage, c’est que la durée du séjour diminue nettement le risque de dégradation. Les personnes qui réservent un appartement en location courte durée le font généralement pour avoir un endroit où dormir lorsqu’elles sont en déplacement, que ce soit à titre professionnel ou à titre touristique.
Elles ne vont donc passer que peu de temps dans le logement. De plus, le fait de passer faire le ménage entre deux locataires vous garantit d’avoir un logement qui reste en bon état, que ce soit sur la propreté ou sur l’entretien courant.
Enfin, si malgré tout vous tombez sur de mauvais locataires, ceux-ci ne seront là que pour quelques jours et vous pourrez les faire sortir en toute légalité à l’issue du contrat de location !
3) La montée en gamme pour diminuer encore le risque d’avoir des mauvais locataires
Enfin, un dernier conseil pour diminuer le risque un peu plus : celui de monter en gamme.
Quel que soit le mode d’exploitation que vous allez privilégier, vous pourrez diminuer encore davantage le risque en proposant un logement de qualité à vos locataires.
Plus vous allez offrir de prestations, plus vous allez attirer des locataires exigeants et respectueux, et plus vous pourrez louer cher.
En offrant un service de qualité, vos chances d’attirer de mauvais locataires sont vraiment proches de zéro.
Vous pouvez, par exemple, jouer sur :
–> L’équipement : cuisine toute équipée, lave-linge, lave-vaisselle, four, TV, internet, etc.
–> Les prestations annexes : ménage, lavage des draps, places de parking, etc.
–> Le relationnel avec vos locataires : répondre rapidement à leurs demandes, solutionner les problèmes au plus vite, effectuer les réparations sans traîner, etc.
J’espère que cet article vous a plu et qu’il vous aidera à faire sauter vos éventuelles barrières concernant la location d’un appartement.
N’hésitez pas à me dire dans les commentaires ci-dessous ce que vous en avez pensé.
Yann MARJAULT

par | | Investir dans l'immobilier
Les agents immobiliers : bonne ou mauvaise idée ?
Article écrit par Yann du blog : meublé pas à pas
Quand on parle d’agence dans l’immobilier, on peut s’apercevoir que certaines personnes ne préfèrent pas travailleur avec eux et souhaitent trouver les biens à acheter seuls.
Le facteur principal qui pourrait être mis en avant est celui du coût ou encore de l’efficacité des agents immobiliers.
D’après mon expérience, il y a du vrai mais il y a aussi beaucoup de faux dans ce genre de discours. Une nouvelle fois, il ne faut pas se contenter de se plaindre ou d’être uniquement critique mais plutôt « creuser » un peu dans le domaine.
Par ailleurs, je vous conseille de lire mon article avec des astuces et conseils de pro’ ici :
comment investir dans l’immobilier locatif
Les agents immobiliers peuvent être de vrais partenaires en immobiliers.
« Pour ma part, le constat est sans appel, tous les biens et donc toutes les bonnes affaires que j’ai découvertes sont dues au travail d’agents immobiliers et à leurs sources… »
Je suis convaincu que lorsque on est investisseur, il y a des personnes dites « agents immobiliers » qui ne sont pas consciencieuse, c’est-à-dire qui n’ont pas du tout les bases de l’investissement immobilier ou pire qui se fichent totalement de vos attentes.
En revanche, je suis encore plus persuadé que grâce à certains agents, passionnés par leur travail et en plus à l’écoute, on peut réaliser de très très belles opérations.
« Comme je vous le disais, c’est exactement mon cas. Sans certaines personnes, je n’aurai absolument pas trouvé certains appartements, maisons ou immeubles ».
1)- Pourquoi les agents immobiliers peuvent être intéressants pour nous alors qu’ils sont payants ?
« Une agence immobilière vous prend 9 000 euros sur une vente, tant mieux ! C’est très certainement que vous venez de gagner 35 000 euros en négociant »
[et_bloom_inline optin_id= »optin_1″]
–> Je suis assez catégorique sur le premier point. Un agent immobilier vous fera gagner de l’argent pour deux raisons essentielles :
– Il vous fera réaliser une bonne affaire.
– Il vous permettra de négocier plus facilement en utilisant des arguments que vous n’aurez pas à exposer en face à face avec le vendeur.
« Négocier directement avec quelqu’un n’est pas un exercice facile au départ ».
Qui ne serait pas prêt à donner 5 000 euros pour en gagner 30 000 ?
–> Ne perdons pas de vue que certains agents possèdent un réseau qui peut s’avérer très utile. En effet, un agent immobilier qui aime son travail et qui veut multiplier ses commissions a tout intérêt à multiplier ses ventes et donc à se créer un réseau. Ceci reste un réseau généralement assez secret mais pour nous, aucune importance puisque nous voulons juste trouver des bonnes affaires.
« Je connais des agents immobiliers qui ne gagnent leur vie qu’à la commission, ils ont donc un intérêt encore plus prononcé à vendre. C’est très positif ! Souvent ils font des efforts pour trouver ce qui peut correspondre à nos demandes ».
–> Certaines personnes vendent et n’ont confiance qu’aux agences. Ils ne veulent pas s’embêter ou ont peur de faire les opérations seuls. Cela signifie que leur bien (potentiellement une bonne affaire) ne sera en vente qu’en agence et il sera impossible de la trouver si on est « fermé » aux recherches par le biais des agents immobiliers.
–> Les relations avec certains agents immobiliers sont excellentes et vous ouvrent des portes insoupçonnées.
« En plus de bonnes affaires, j’ai rencontré des personnes grâce à certains agents (tous féminins d’ailleurs) qui m’ont fortement aidé à avancer et gagner un temps précieux. J’ai par exemple rencontré un courtier en travaux avec qui je travaille régulièrement pour ne pas dire toujours ».
–> Un agent immobilier de confiance vous fera gagner un temps précieux dans vos recherches de bonnes affaires.
« Pour ma part, j’ai eu des moments où j’ai du dire non pour l’achat de bonnes affaires car j’en avais déjà plusieurs en cours et que le banquier commençait à tirer la sonnette d’alarme. D’ailleurs, je suis en train de revenir sur l’une d’entre elle au moment où j’écris cet article ! »
–> Un autre point concerne la fiscalité. Je ne souhaite pas entrer dans les détails dans cet article mais les frais d’agence vous aident à ne pas payer d’impôts quand on applique certaines règles de fiscalité.
Résumons : un agent immobilier peut vous permettre de trouver la bonne affaire, vous permettre de gagner de l’argent et du temps, de négocier à votre place, de rédiger les papiers pour vous, de vous faire bénéficier de gens de confiance dans l’immobilier et de réduire vos impôts.
« Combien cela vaut-il à votre avis ? Pour moi, cela n’a pas de prix, c’est top ! »
« Enfin, je me contenterais de payer leur commission et d’être sympa avec eux »
La principale question est comment trouver des agences qui vont réellement vous aider à trouver la bonne affaire. Il y a quelques techniques, qui au final, ne sont que l’application d’un certain bon sens.
« Il m’a fallu les expérimenter pour me rendre compte avec du recul que cela paraît assez évident ».
2)- 4 points essentiels pour tester les agents immobiliers

Je pense qu’il est intéressant pour ne pas dire essentiel de tester différentes agences même la plus petite qui parfois ne porte pas un nom bien connu ou bien qui est cachée au fond de la place sur laquelle vous passez tous les jours…
Il est possible d’aller les voir directement ou de profiter d’une annonce pour établir un contact.
Voici quelques points essentiels qui vont vous assurer de la « valeur » de votre interlocuteur :
–> Vous devez expliquer avec précision ce que vous recherchez, même en donnant des chiffres précis. Vous avez l’idée en tête, cela ne sert à rien de cacher les choses puisque les agents immobiliers doivent vous aider à trouver la bonne affaire.
« Me concernant, j’explique exactement ce qu’est une bonne affaire pour moi (grâce à la règle des 70, je l’explique dans un article dédié aux règles que l’on peut utiliser pour dénicher une bonne affaire et je trouve que cette règle est très compréhensible pour les agents immobiliers)”.
C’est un excellent moyen pour montrer ce que vous voulez et qui vous êtes vraiment. De plus, vous allez immédiatement tester votre interlocuteur qui aura une réaction suite à votre exposé…
Ne soyez pas surpris par certaines réactions ! Certains vous prendront pour des fous et auront un discours pour vous prouver que vous êtes un grand rêveur, alors qu’au final : c’est bien eux qui n’ont rien compris à leur métier !
« Voilà, c’est dit ! N’y voyez rien de méchant, j’ai juste le souvenir de certaines réactions qui m’agacent encore… si vous êtes confrontés à ceci fuyez ! Ces agents immobiliers n’auront aucun intérêt pour vous” .
–> Si vous percevez suite à ce discours qu’il y a une accroche, que l’agent vous prend pour quelqu’un de déterminé et non pas pour un escroc alors vous êtes sur la bonne piste.
Suite à ceci, il reste la pratique !
–> Les agents immobiliers, une fois qu’ils vous ont compris, doivent logiquement revenir assez rapidement vers vous. Vous allez vite percevoir si la personne a réellement compris ou plutôt a pris en considération votre requête.
« Il m’est arrivé une fois d’avoir eu ‘un bon feeling’ lors du premier entretien mais l’agent ne me contactait par la suite ou alors pour me proposer des biens qui ne correspondaient en rien à ma demande initiale ».
N’hésitez pas à relancer de temps en temps des agents immobiliers qui vous ont convaincus lors de la première rencontre, cela pourra peut être permettre de montrer à nouveau votre détermination.
–> Une première affaire est lancée ! Cette fois vous allez mesurer une autre dimension de l’agent, vous allez voir quelle est sa manière d’appréhender l’affaire avec vous et avec le vendeur :
– Est-il réactif aux appels téléphoniques ?
« C’est un point essentiel pour moi car les agents immobiliers qui répondent vite sont plus en mesure de saisir une opportunité. Si une offre est acceptée par les vendeurs, il faut tout de suite que ce soit acté ! ».
– Vous apporte t-il des éléments qui laisseraient penser qu’il y a une négociation possible ?
« A ce sujet, nous reparlerons de questions qui sont très utiles ».
– Réussi t-il à adopter la bonne posture d’interlocuteur entre vous et le vendeur ?
« Personnellement, j’apprécie quelqu’un qui est à mon écoute sérieusement mais qui fait aussi attention au vendeur même si je préfère avoir de bonnes diminutions de prix ».
–> Comment l’affaire se conclut-elle ?
Lorsque vous aurez réalisé une première affaire avec un agent immobilier, plus rien ne sera jamais pareil avec celui-ci. Une confiance s’installera et vous deviendrez peut-être une personne à contacter en priorité lorsqu’une bonne affaire se présentera.
Trouver les agents immobiliers qui correspondent à vos attentes ou tout simplement qui réalisent à la perfection leur travail avec de réelles connaissances n’est pas chose aisée. Votre détermination et la multiplication de vos recherches feront à coup sûr la différence.
« De mon côté, j’ai pris des rendez vous avec 11 agences différentes en quelques mois et je ne travaille réellement qu’avec 2 agents et particulièrement une dame : Marie que je salue  ».
« Lors des recherches, j’ai remarqué aussi que certains agents immobiliers possèdent des compétences et des spécificités parfois étonnantes. Le deuxième agent que j’ai cité juste au dessus est « plus spécialisé » dans les petites maisons et il le dit lui-même. Il est même embêté pour estimer le prix des appartements situés en centre ville par exemple. »
Au travers de cet article, je voulais essentiellement exposer le potentiel du travail avec des agents immobiliers. Je n’ai absolument pas voulu dévaloriser leur travail, bien au contraire. J’estime que mes propos sont justes et qu’ils ont aussi pour but de valoriser les agents immobiliers qui font leur travail avec conviction et compétences appropriées. Si j’expose beaucoup le côté stratégique, je n’oublie évidemment pas que j’ai avant tout affaire à des humains…
Si vous aussi vous avez des « histoires » à nous exposer avec des agents immobiliers, n’hésitez pas à laisser un commentaire.
Merci
A bientôt
Yann

par | | Se lancer dans l'immobilier
Les règles en immobilier ont une importance capitale, surtout si on évoque les bases de calcul qui permettent de déterminer si une affaire risque d’être rentable ou non.
Comme évoqué dans la page : l’investissement immobilier pour les nuls, voyons des règles simples et efficaces pour dénicher les bonnes affaires immobilières, surtout lorsqu’il s’agit de se lancer dans l’immobilier ! Avant ceci, rappelons quelques bases essentielles sur la notion de bonnes affaires immobilières.
Règle des 70, règle des 100, comment trouver une bonne affaire dans l’immobilier ?
C’est quoi une bonne affaire dans l’immobilier ?
Une bonne affaire dans immobilier est celle qui vous permettra de rentrer dans vos objectifs chiffrés. La définition peut être très large si on considère de multiples objectifs mais je me contenterai d’exposer ma vision de la bonne affaire.
Pour moi, un appartement ou un immeuble qui représente une bonne affaire est celui qui va me permettre de dégager une trésorerie chaque mois après avoir fait la différence entre les loyers entrant et les différents frais (emprunt, charges, impôts).
Cela revient à dire que mon achat me permet de capitaliser (les locataires paient mon remboursement et mes frais) et d’obtenir une trésorerie mensuelle. Celle-ci pouvant me servir en cas de soucis ou bien à augmenter mes revenus personnels.
On a tendance à oublier que les bonnes affaires immobilières permettent également de capitaliser, c’est à dire qu’à la fin du “jeu”, on possède un bien qui vaut des dizaines de milliers d’euros.
Comment trouver les bonnes affaires immobilières ?
Avant d’évoquer les règles de calcul simples qui permettent de détecter ou de s’assurer d’une bonne affaire immobilière, il convient de rappeler quelques principes simples.
Les bonnes affaires immobilières se trouvent mais elles doivent évidemment être cherchées méthodiquement et régulièrement. C’est en appliquant des stratégies utiles et quotidiennes que vous parviendrez à être en présence de bonnes affaires.
Il existe différentes manières de trouver ces affaires immobilières :
- Les annonces via les différents sites : il convient de mettre en place un certain nombre d’alertes avec des indicateurs précis pour ne rien louper ou presque. Les sites concernés sont les sites classiques type Le Bon Coin ou bien les sites d’agences immobilières.
- Ne négligez pas le site Castorus qui peut à lui tout seul vous apporter une multitude d’informations utiles sur les affaires considérées comme “mortes”.
J’ai réalisé un article complet à ce sujet : ” Castorus : 1 détecteur magique de rentabilité en immobilier”
- Les bonnes affaires peuvent aussi venir à vous si vous êtes en contact avec des agents immobiliers qui ont cerné votre demande. L’idée est la même avec les notaires, qui parfois, se retrouvent avec des biens à vendre potentiellement très intéressants.
- Aussi, pour dénicher les bonnes affaires immobilières, n’hésitez-pas à utiliser la méthode “à l’ancienne”, la promenade dans les villes. Repérez des biens “à l’abandon” et tentez de savoir à qui ils appartiennent.
Avant d’évoquer certains règles que j’utilise, n’oubliez-pas non plus qu’à partir de bonnes affaires en immobilier où même d’affaires plus banales, il est possible de créer d’excellentes affaires. Ceci peut demander un peu d’expérience mais c’est tout à fait envisageable d’anticiper et de créer !
Les règles pour commencer en immobilier : choisissez celle qui vous convient ! (règle des 70, règle des 100,…)
Cet article a un objectif simple et concret : vous aider à commencer dans l’immobilier et vous permettre de déterminer si une annonce ou un bien est une bonne affaire immobilière.
Les annonces en immobilier, ce n’est pas ce qu’il y a de plus dure à trouver.
Que vous cherchiez seul ou à l’aide d’une agence, vous devez impérativement et rapidement détecter si le bien que vous avez sous les yeux peut s’avérer être une affaire intéressante pour vous.
Alors oui, il existe les calculs de rendement que nous auront tout le loisir de voir prochainement mais soyons efficace et pragmatique, certaines petites règles vont vous faire gagner un temps précieux.
” La simplicité restera toujours plus efficace que la torture de l’esprit “
Auteur inconnu
Pour ceci, je vous présente 3 règles en immobilier très simples à appliquer pour commencer en immobilier. Pourquoi trois règles ?
Simplement parce qu’il se peut qu’une d’entre elle vous soit bien plus familière qu’une autre ou alors il se peut aussi que vous ayez besoin de vérifier en plusieurs étapes avec différentes méthodes si oui ou non vous êtes en présence d’une bonne affaire !
Voyons donc comment trouver une bonne affaire dans l’immobilier, allons-y :
1)- Première des règles pour débuter en immobilier : règle des 100
a- Définition de la règle des 100 en immobilier
Définition : vous prenez le prix d’un appartement ou d’un immeuble vous le divisez par 10. Attention le montant doit correspondre au total prêt à louer. C’est-à-dire achat, notaire et travaux si besoin.
“Je sais il n’est pas évident d’estimer le montant des travaux...”
Le résultat doit être égal ou inférieur au montant annuel des revenus locatifs.
Prenons l’exemple d’un bien que j’ai acheté dans la région Centre :
Valeur de la maison : 25 000 euros
Montant des travaux estimés : 14 100 euros
Frais de notaire : 2120 euros
Montant total divisé par 10 : 4 122
Montant estimé à la location : 500 euros mensuel soit 6 000 euros
Mon montant annuel à la location estimé (6 000) est supérieur à la valeur du montant total divisé par 10 (4 122). Je suis donc en présence d’un bien qui est très largement une bonne affaire.
Inconvénients de cette méthode : il faut imaginer les travaux ou être en mesure de les estimer. Ce n’est pas très grave car de toute manière, si vous pensez qu’il faut faire une visite pour un bien, vous demanderez à un artisan de vous accompagner pour vous aider à estimer.
En revanche, cette règle s’applique très facilement quand il n’y a aucuns travaux.
Pour information, on peut estimer que pour un appartement qui a besoin de rafraîchissement, il faut compter 750 euros du m². Pour du plus gros œuvre, on comptera plus facilement 1 000 euros du m². C’est assez théorique mais cela peut tout de même donner une idée.
b- La règle des 100 en immobilier et non la règle des 10
Pour faire en sorte de coller plus à l’énoncé de la règle des 100, on pourrait faire un raisonnement un peu différent. On pourrait prendre le prix d’un immeuble (achat, frais d’agence, travaux, frais de notaire, frais) et le diviser par 100.
Le résultat obtenu serait comparé au prix du loyer mensuel. La différence avec la première manière de calculer est qu’on établit ce comparatif en fonction d’un loyer mensuel et non annuel. Il est donc plus délicat d’obtenir un montant de loyer supérieur au prix total de l’acquisition divisé par 100.
Reprenons le même exemple qu’au dessus :
Toujours le même exemple avec la même bonne affaire immobilière
Valeur de la maison : 25 000 euros
Montant des travaux estimés : 14 100 euros
Frais de notaire : 2120 euros
Montant total divisé par 100 : 412.2
Montant estimé à la location : 500 euros mensuel
Mon montant mensuel est supérieur à la valeur du montant total divisé par 100. Je suis donc en présence d’un bien qui reste une bonne affaire dans l’immobilier.
2)- Deuxième des règles pour commencer en immobilier : la règle des 70
Définition : le montant que vous remboursez à la banque mensuellement doit être au maximum égal à 70% du loyer que vous encaissez.
Cette fois, je vais prendre l’exemple d’un immeuble que j’ai acheté toujours dans le Loiret :
Valeur de l’immeuble : 120 000 euros
Montant des travaux : 25 000 euros
Montant notaire estimé (8% environ du bien) : 9 600 euros
Total estimé : 154 600 euros
Montant des mensualités estimées (1 restaurant, 2 studios et 1 T3) : 1 690 euros.
Grace à un simulateur trouvé facilement sur le net, la mensualité de remboursement estimée sur 20 ans était aux alentours de 850 euros.
Appliquons la règle et calculons :
Est-ce que 850 est bien inférieur à 70% de 1 690 euros ?
((850*100)/1 690)=50.30%
Le montant remboursé à la banque représente 50% du montant des loyers perçus, nous sommes donc en présence d’une très bonne affaire . La règle des 70 est une règle qui me parle énormément. J’ai bien conscience qu’elle n’est pas toujours applicable et pourtant, sans le respect de cette règle des 70, je ne passe jamais à l’action.
3)- Troisième des règles pour commencer en immobilier : calcul du rendement
Définition : le rendement locatif est par définition le ratio qui mesure le revenu brut que rapporte le logement par rapport aux prix d’achat et de revient du bien concerné. Je vais vous donné ” ma propre méthode “ qui consiste à se situer entre le brut et le net. Ce calcul permet de prendre en considération des charges en plus de l’achat et des travaux…
Si suite à ce calcul, vous vous retrouvez avec un pourcentage inférieur à 7% fuyez !
Ma méthode de calcul…
9 mois de loyer brut
Rendement “presque” net = —————————— X 100
Coût global de l’achat
Coût global = prix de vente + tous les frais liés à l’achat (notaire, agence, travaux…à réaliser par estimation)
Prenons cette fois l’exemple d’un immeuble pour lequel je viens de signer il y a quelques jours chez le notaire :
Valeur de l’immeuble : 90 000 euros
Montant des travaux : 20 000 euros
Montant notaire estimé (8% environ du bien) : 7 200 euros
Total estimé : 117 200 euros
Montant des mensualités estimées (2 T2 et 1 T1 bis) : 1 180 euros soit un montant de 10 620 euros pour 9 mois.
Appliquons la règle et trouvons le rendement :
Ma méthode de calcul…
10 620
100 X —————————— = 9.06%
117 200
On voit dans l’exemple une nouvelle fois, que cet immeuble, que je viens d’acquérir, respecte les principes que je me “force” systématiquement à appliquer.
J’ai pleinement conscience qu’il n’et pas toujours évident d’estimer les travaux ou encore d’estimer des loyers (même si c’est plus simple). Mais je vous assure que si vous intégrez ces méthodes ou si vous n’en intégrez qu’une car elle vous parle davantage, vous ne regarderez plus jamais les annonces de la même manière.
Vous percevrez rapidement si certains biens méritent votre attention. Evidemment, il s’agit de méthode que j’applique, d’ailleurs la dernière est une méthode très peu utilisée. Pour ma part, je la préfère à un calcul habituel de rendement pour ne pas rester uniquement sur un rendement brut qui ne me parle absolument pas. Mais jusque là, ces méthodes m’ont toujours permis de gagner un temps considérable pour « éliminer des biens » de mes recherches et me pencher sur d’autres beaucoup plus intéressants.
N’hésitez pas à vous entraîner avec quelques annonces et les automatismes viendront rapidement…
« En ce qui me concerne, je respecte toujours et j’utilise la plupart du temps la règle des 70. Il est difficile de réellement expliquer pourquoi mais c’est avec cette méthode que je réagis le plus vite et c’est celle que je cerne la mieux »
Cet article est très court et il n’a que pour unique but de vous aider à gagner du temps mais aussi à automatiser une méthode simple qui pourra vous aider à trouver des bonnes affaires.
Je vous remercie de l’avoir lu. Si vous pensez que ces méthodes peuvent aider quelqu’un, n’hésitez pas à le partager ! Si vous connaissez une autre méthode qui est efficace et que vous utilisez vous-même, informez-nous dans les commentaires.
Merci !
A bientôt
Yann


