
par | | Se lancer dans l'immobilier
Suite à l’article écrit sur la page l’investissement immobilier pour les nuls, beaucoup m’ont demandé d’exposer des erreurs qui pouvaient “plomber” les investissements immobiliers.
J’en évoque 7 ici !
7 erreurs en immobilier à éviter prioritairement
Je voulais exposer dans cet article des erreurs que je rencontre fréquemment, surtout pour se lancer dans l’immobilier. Je ne veux pas exposer ici des erreurs « utiles » qui font progresser pendant que l’on investit mais plutôt celles qui peuvent être évitées quand on commence.
Quand je parle d’erreur en immobilier, je veux plutôt parler de stratégies payantes qui ne sont pas toujours appliquées.
Voyons ensemble 7 erreurs en immobilier que l’on peut et doit tous éviter :
1)- Croire qu’il faut être riche pour investir
Je pense que cette erreur ou plutôt ce pseudo-concept provient beaucoup de ce que nous entendons autour de nous par méconnaissance. Je pense que l’on peut tous penser à quelqu’un quand on entend les expressions comme :
« Il n’y a que les riches qui peuvent emprunter, ce n’est pas pour toi ! »
« L’immobilier ne concerne que les riches »
« Si des gens comme nous pouvaient gagner de l’argent avec des appartements, ça se saurait ! »
Je m’arrête sur ces quelques notes car la liste pourrait être indéfiniment longue et je pense qu’il n’est pas nécessaire de donner plus d’exemples.
Il y a une chose essentielle à retenir de tous ces propos. Il faut se rendre compte que beaucoup de personnes influent négativement car ils ont eux-mêmes peur de se lancer et n’aimeraient pas forcément que vous réussissiez.
Généralement, ce sont des concepts plus ou moins inconscients de l’être humain. Beaucoup d’auteurs comme R KIYOSAKI, C. ANICETTE ou encore O.ROLAND mettent ces points en avant.
J’anticipe un peu sur le point suivant mais je voulais juste arriver à la conclusion suivante :
Il n’y a pas besoin d’être riche ou d’avoir un gros salaire pour débuter dans l’immobilier. Il n’y a aucune corrélation entre ses deux facteurs.
D’ailleurs, il est aisé de remarquer que beaucoup d’investisseurs en immobilier sont partis de zéro. En revanche, beaucoup de ceux qui vous disent qu’il faut être riche pour acheter des biens immobiliers n’ont pas du tout fait l’effort de recherche et de compréhension.
2)- Ecouter tout le monde
–> Les personnes négatives.
Vous l’avez compris, ce point rejoins un peu celui d’en haut. Ne vous laissez pas décourager par votre entourage ou des personnes qui influent négativement sur votre projet ou bien qui ont une seule version catégorique des choses.
Vous devez approfondir votre recherche et croire en vous, c’est un point déclencheur primordial. Pour y parvenir, je vous conseille de lire des livres comme : « Père riche, père pauvre » de R.KIYOSAKI par exemple ou encore « Tout le monde n’a pas eu la chance de rater ses études » d’O.ROLAND.
Il ne s’agit là que de deux exemples mais vous verrez, il existe beaucoup de personnes qui ont commencé tout en bas et qui maintenant ont une philosophie différente pour avancer dans les différents milieux d’investissement.
Comme le dirait O.ROLAND :
« Soyez un bon sceptique, celui qui cherche à comprendre comment les autres ont réussi ! »
–> Faire confiance aux personnes qui entourent.
Dans ce passage, je n’exclue pas du tout le fait de travailler « en toute intelligence » avec les partenaires qui vous entourent. Il est au contraire judicieux de trouver des personnes (banquiers, agents, artisans…) avec qui vous allez créer un véritable climat de confiance.
Je voulais plutôt préciser, dans ce passage, que l’immobilier est tout de même une affaire d’argent. Chaque personne qui travaille autour de vous pendant les transactions gagne plusieurs milliers d’euros, il est donc tout à fait logique de ne pas faire confiance aveuglément sans comprendre que l’autre a des intérêts importants en jeu.
Si vous prenez l’exemple de mon investissement locatif (immeuble de rapport), voici quelques chiffres :
–> Le vendeur gagne 120 000 euros.
–> L’agent gagne 6 500 euros.
–> Le notaire gagne 9 600 euros (enfin une partie  )
–> L’artisan gagne 25 000 euros.
Il est aisé de comprendre qu’un agent immobilier pourra parfois facilement oublier de mettre en avant un point défaillant pour ne pas vous décourager lors de la visite.
« Il est donc préférable de préparer des questions qui seront une base lors des visites. Il est en effet intéressant d’avoir des points de contrôle lorsque vous effectuez vos premières visites ».
« Pour ma part, j’évite de trop faire confiance facilement. Je suis assez adepte des 2 expressions qui disent que la confiance se gagne avec le temps et les opérations et que la confiance n’exclue en rien le contrôle par la suite ».
3)- Acheter sa résidence principale en premier
Effectivement, acheter sa résidence principale en premier lieu n’est pas la meilleure chose à faire. La raison est qu’en achetant votre résidence principale en premier lieu, vous vous endettez. Vous allez ainsi rembourser la banque pour votre emprunt mais il n’y a aucune entrée d’argent en retour. Vous aurez ainsi acheté un passif qui ne fera que vous endetter et réduira considérablement votre capacité d’emprunt.
Deux éléments pour mieux cerner la chose :
–> Premier cas : Pierre achète sa résidence principale en premier lieu.
Il gagne 1 600 euros de salaire net par mois. Son emprunt fait qu’il rembourse 575 euros par mois soit 36 % de son salaire. Les banquiers considèrent la plupart du temps que vous ne pouvez plus emprunter quand le montant que vous remboursez dépasse 33 % des revenus globaux.
–> Deuxième cas : Pierre réalise un investissement locatif avant d’acheter sa résidence principale.
Il achète un appartement pour lequel il rembourse 250 euros par mois mais en retour il le loue 400 euros.
La banque considèrera 70 % de la location soit 280 euros.
Pierre, aux yeux de la banque, gagne donc avec son investissement (280-250 = 30 euros/mois). Ceci ne paraît rien mais peut pourtant faire une grande différence car aux yeux de la banque, c’est un projet qui fonctionne et en plus Pierre vient d’augmenter sa capacité d’emprunt. Pour la banque Pierre gagne maintenant 1 600 + 30 euros chaque mois.
Imaginez ce genre d’opération réalisée 10 fois avant d’acheter votre résidence principale…
« En ce qui me concerne, je n’ai toujours pas acheté ma résidence principale pour des raisons plutôt personnelles, j’en profite vraiment pour investir avant ».
Attention, je ne dis pas que si vous possédez votre résidence principale, vous ne pourrez plus jamais investir mais si vous avez le choix où que c’est le bon moment, essayez d’y réfléchir .
4)- Ne pas faire une bonne première affaire

Cette règle est ESSENTIELLE : il est interdit de réaliser une mauvaise affaire surtout au début. Le banquier ne vous connaît pas encore dans le domaine de l’investissement. Il convient de lui montrer vos capacités. Ce n’est évidemment pas la seule raison. Comme nous l’avons vu au dessus, vous devez augmenter vos revenus avec cette première affaire.
Si on considère quelques règles simples en immobilier, on considérera une bonne affaire avec la règle des 70 :
Le montant que vous remboursez à la banque ne doit pas excéder 70 % de votre loyer perçu.
« Ex : pour une petite maison, je rembourse 280 euros à la banque et je la loue 400.
280 euros représente d’ailleurs exactement 70 % de 400, ceci peut donc être considéré comme une bonne affaire ».
Je le dis à nouveau, ne pas faire une bonne affaire lors du premier achat est une erreur qui sera pénible de conséquences si vous voulez continuer à investir.
5)- Une des erreurs en immobilier : ne pas tester la demande locative
Je parle en connaissance de cause. Pensez à bien vérifier la demande locative ou plus précisément le prix auquel vous pourrez louer votre bien. Sans ce montant, on peut se tromper sur le fait de réaliser une bonne affaire.
« Ceci m’est arrivé à moindre frais peut-on dire. Je pensais louer une maison 470 euros car j’avais regardé un peu les annonces sur le bon coin et je voyais ce qui se pratiquait en termes de tarifs…
J’avais omis un détail : ma maison n’avait pas de courette ni de jardin, j’ai donc été obligé de baisser le prix en conséquence. Je la loue à l’heure actuelle 400 euros, ceci fait une différence importante sur ces petits montants ».
Moralité : testez en utilisant une fausse annonce en commençant par le prix le plus élevé, vous finirez par voir à quel moment vous avez le plus d’appels.
6)- Se lancer sans se former
Cette 6ème erreur est un classique. Je vois énormément de personnes qui se lancent à l’action sans réellement maîtriser le sujet. Comme nous le verrons tout à l’heure, c’est très bien de passer à l’action et nous ne pouvons d’ailleurs jamais tout maîtriser sans passer par l’expérience du terrain.
En revanche, je suis convaincu que le fait de posséder des bases solides et simples à mettre en place est gage de réussite. Non seulement vous allez vous rassurer mais aussi appliqué des principes que des millionnaires en immobiliers ont appliquées avant vous.
« Je vois encore des gens autour de moi acheter des biens immobiliers, parfois cash, car on leur a dit que c’était bien d’investir dans l’immobilier. Ils n’ont pas du tout cherché à comprendre les stratégies à appliquer mais ont appliqué une théorie lointaine du placement d’argent dans l’immobilier… »
Une stratégie en immobilier s’étudie, il faut des bases solides qui sont clairement simples à acquérir, un passage à l’action et ensuite, on ne fait que progresser.
7)- 7ème des erreurs en immobilier : ne jamais passer à l’action.
A l’inverse du paragraphe ci-dessus, certaines personnes se forment, se renseignent mais ne passent jamais à l’action. C’est une erreur courante mais très dommageable.
Sans action, l’apprentissage n’est rien. Il ne sera qu’un savoir théorique qui ne vous apporte pas grand-chose. De plus, si vous apprenez des choses sans les appliquer, vous les oublierez très rapidement et il faudra recommencer.
A l’heure actuelle, c’est une des erreurs en immobilier les plus répandues. L’apprentissage et la progression passent obligatoirement par l’action.
« Il y a un gouffre bien moindre entre l’ignorance et le savoir qu’entre le savoir et l’action. »
Chris GUILLEBEAU
Merci à vous d’avoir lu cet article, j’espère qu’il vous aura apporté quelques éléments à éviter en priorité pour vos investissements en immobilier. N’hésitez pas à commenter et apporter votre expérience sous cet article.
A très bientôt !
Yann

par | | Se lancer dans l'immobilier
Organiser ses comptes bancaires en lien avec l’immobilier
Article écrit par Yann MARJAULT du blog : Meublé Pas à Pas
En immobilier, même si on est un peu frileux avec les mathématiques, nous n’avons pas d’autres choix que de nous y intéresser .
Une des choses qui peut libérer l’esprit concernant les chiffres est l’organisation des comptes bancaires.
Dans ce petit article, je vais vous exposer une manière très simple de procéder pour se lancer dans l’immobilier convenablement.
A mon sens, un des meilleurs moyens de s’y repérer facilement est de « faire le tri » et donc de faire en sorte que la page internet de votre banque soit assez visuelle et organisée quand vous allez l’ouvrir.
“La raison d’être d’une organisation est de permettre à des gens ordinaires de faire des choses extraordinaires.”
Peter DRUCKER
1)- Des comptes bancaires personnels organisés et renommés
Avant de parler d’immobilier, parlons des comptes bancaires que vous possédez.
Je suppose que vous voyez facilement de quoi je parle quand j’évoque le compte courant (compte 1) mais gérez vous à côté de celui-ci un ou deux autres « petits » comptes qui ont chacun leur fonction ?
–> Un compte bancaire qui sert à se payer ! (compte 2)
« Je prends tout de suite mon exemple, tous les premiers de chaque mois, je me paye à hauteur de 14 % de mon salaire. Avant toute retenue sur salaire (électricité, impôts, abonnements…), j’ai décidé de me payer ! »
Cette idée n’est pas nouvelle, je l’ai découverte grâce à Olivier Seban dans son livre ” Tout le monde mérite d’être riche ” et je la trouve extraordinaire. J’ai arrêté d’attendre la fin du mois pour voir ce qui me restait, maintenant je me paye le premier et je vous assure que je fais en sorte de vivre avec le reste. Quand je procédais à l’inverse, il ne me restait que rarement de l’argent à mettre de côté en fin de mois.
Devinez comment j’ai nommé ce compte ?
Tout simplement « Se payer le premier ». Sur ce compte ne vont que les sommes que je me verse, c’est-à-dire les 14% de mon salaire virés automatiquement chaque premier du mois.
–> Un compte bancaire qui sert pour les coups durs. (compte 3)
« Sur se compte est placée l’argent que je retire directement de mon salaire une nouvelle fois et l’argent que je peux avoir de certains remboursements (prime, trajets remboursés, remboursements électriques…). Je ne prends qu’une infime partie de mon salaire 3.5 % environ. »
Ce compte servira pour d’éventuelles réparations ou tout autre incident qui malheureusement surgissent quand on s’y attend le moins.
Une nouvelle fois, je n’ai pas fait dans l’originalité, je l’ai nommé « Pour les coups durs ». D’ailleurs ce n’est pas assez positif, il va falloir que je réfléchisse à un autre petit nom…
–> Un compte pour d’autres revenus (compte 4)
« celui-ci est assez spécifique à mon cas, j’ai une activité qui me permet de toucher certaines commissions que je déclare sur la feuille d’impôts dans une ligne nommée : revenus non commerciaux ».
Dans ce cas, c’est très pratique pour moi de posséder un compte spécifique à ces revenus car je sais en un clic la somme que je déclare en fin d’année.
Une fois déclarée, je place la somme restante sur mon compte « se payer le premier ». (compte 2).
L’argent sur le compte bancaire « se payer le premier » sert aux vacances, aux petits plaisirs dans l’année…
–> Un compte assurance vie (compte 5 : extérieur banque) : ” dépôt cumul “
« J’ai un compte assurance vie qui possède beaucoup d’avantages. Je ne vais pas entrer dans les détails à ce sujet mais simplement je m’en sers pour « poser » l’argent en surplus annuellement. Cela représente environ 40 % de mon compte « se payer le premier» ainsi que tous les restes concernant l’immobilier ».
Vous verrez que ce même compte est alimenté par tous les restes d’une année. Je l’ai nommé « dépôt cumul ».
On peut considérer que celui-ci sert réellement d’épargne car il représente en quelque sorte les bilans annuels cumulés.
Tableau récapitulatif mensuel pour les comptes bancaires personnels

Tableau récapitulatif annuel pour les comptes bancaires personnels

Après impôts pour mes “autres revenus”, j’ajoute ce qu’il reste du compte 4 vers le compte 2

Bascule vers l’assurance vie du compte 2
J’ai donc d’un point de vue personnel :
–> Un compte courant : très classique avec les entrées et les sorties d’argent habituelles.
–> Un compte sur le quel je me paie en premier. Je dépose en plus sur ce compte les revenus après imposition de ma petite activité sur laquelle je touche des commissions.
Ce compte sert en partie aux petits plaisirs ainsi qu’à l’épargne.
–> Un compte de sécurité pour les coups durs. Je n’y touche qu’en cas de nécessité comme par exemple une panne imprévue.
–> Un compte spécifique pour les revenus de mes commissions (c’est juste pour déclarer le bon montant à la fin de l’année…)
–> Une assurance vie pour mon épargne cumulée.
2)- Des comptes bancaires spécifiques à l’immobilier
Je voulais dans ce premier paragraphe vous montrer un exemple de fonctionnement que j’estime simple. Je me doute que certains trouveront ceci un peu complexe et peut être que cela « parlera » à d’autres.
Dans tous les cas, il fallait que je vous expose cette manière de procéder car je fonctionne de la même manière avec l’immobilier.
Voici l’utilisation des comptes bancaires spécifiques à l’immobilier.
–> Un compte chèque (compte Immo1)
« Ce compte chèque sert à accueillir tous les mouvements et transferts d’argent liés à l’immobilier. J’encaisse les loyers sur ce compte, les différentes factures sont retirées sur ce compte… ».
Je dois avouer que cela fait du mouvement incessant sur ce compte mais c’est un moyen simple et efficace pour les suivis.
C’est aussi en ce sens qu’il est important de demander aux locataires des virements automatiques entre le 1 et le 5 de chaque mois. Votre compte est ainsi approvisionné avant que les échéances des banques par exemples soient prélevées.
–> Un compte pour prélever le surplus de loyer. « Compte Cash Flow »
« Chaque fin de mois, un virement automatique du compte Immo1 est fait vers le compte Cash Flow. Le montant viré représente l’addition des bénéfices mensuels réalisés pour chaque appartement ou immeuble. »
Prenons un exemple pour une petite maison louée meublée, toutes charges comprises :
-mensualités : 275.80 euros
-électricité, eau, internet, taxes : 163 euros
-Loyers : 550 euros
-Cash Flow ou surplus : (550 – 438.80 = 111.20 euros)
J’additionne donc tous les Cash Flow de mes investissements immobiliers et le montant est viré automatiquement sur le compte Cash Flow en fin de mois.
–> Revenons à mon compte 5 de tout à l’heure (assurance vie)
« Je prélève en fin d’année 60% de mon compte Cash Flow pour déposer sur mon compte 5 « dépôt cumul ».
Les 40 % restant sur le compte Cash Flow servent ou pas à toutes réparations ou déconvenues qui peuvent surgir dans une année locative”
En fin d’année, j’ai donc mon compte assurance vie qui est approvisionné par :
-40 % du compte 2 (« Se payer le premier »). Ceci est une somme provenant de mes épargnes personnelles.
-60% du compte (« Cash Flow »). Cette somme représente une somme dû à l’immobilier que je me permets d’épargner.
Personnel
–> Le fait d’avoir plusieurs comptes bancaires organisés au niveau personnel me permet de vivre, de me payer, d’avoir une somme pour les inattendus, de partir en vacances et d’épargner.
Immobilier
–> Le fait de ne prélever que 60% des bénéfices sur le compte Cash Flow me permet de garder une marge et ainsi pouvoir réagir en cas d’inattendu pour mes biens immobilier. Les 40% qui restent sur le compte Cash Flow sont ainsi facilement accessibles et donc facilement utilisables en un simple clic .
Personnel et immobilier
–> Le compte « Dépôt cumul » est donc composé d’une partie épargnée d’un point de vue personnel ainsi que d’une partie épargnée grâce à l’immobilier. En séparant dès le départ les différents comptes, il m’est beaucoup plus évident de bien gérer mais il n’y aucune raison qu’au final, tous les bénéfices ne puissent pas me servir à titre personnel.
J’ai voulu montrer un exemple de gestion quand on n’est pas en société. Je pense qu’avec les moyens techniques actuels, il est très simple de réaliser des petits montages comme je l’ai fait.
Il ne s’agit évidemment que d’un exemple et nous avons tous nos manières d’y voir « plus clair ».
Une organisation personnelle est un point de départ mais aussi une construction au fur et à mesure des avancées. Je suis persuadé qu’elle est très utile et permet non seulement une meilleure gestion mais aussi de réaliser des économies importantes…
Merci pour votre lecture, n’hésitez pas à partager vos expériences dans le domaine et nous révéler vos procédés qui nous serviront à tous !
A bientôt
Yann

par | | Se lancer dans l'immobilier
L’investissement immobilier locatif meublé connaît un franc succès dans de nombreuses villes. Voyons pourquoi ce style d’investissement locatif est très intéressant pour nous investisseurs.
5 raisons d’investir dans un appartement meublé
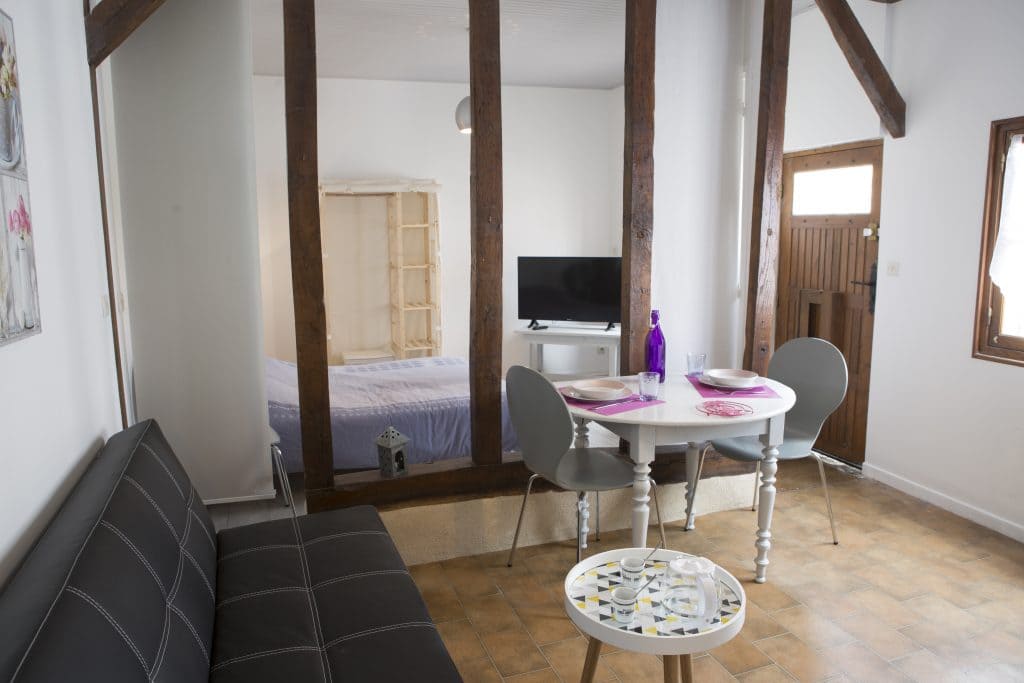
Article écrit par Yann du blog : meublé pas à pas Il est vrai que lorsque l’on commence à se renseigner au sujet de l’immobilier, on n’a pas du tout à l’esprit d’acheter un appartement meublé ou plutôt d’acheter un appartement et de le meubler ensuite.
Je vais essayer dans cet article de vous montrer différents avantages que j’ai trouvé ou expérimenté quand on possède un appartement meublé ou des immeubles meublés entièrement.
Je tiens aussi à préciser tout de suite que les règles que j’ai pu évoquer pour dénicher les bonnes affaires dans l’article « Des règles simples pour trouver les bonnes affaires en immobilier », sont valables pour tout type de biens immobiliers, elles s’appliquent donc très bien pour un appartement meublé. La différence est qu’il faudra prendre en considération le montant de l’équipement de votre bien.
A ce sujet, nous verrons, dans d’autres articles, qu’il existe des petites techniques pour se faire financer les meubles… Je vous propose une très rapide définition de « appartement meublé » : Depuis le 1er septembre 2015 , les critères d’ameublement sont définis par la réglementation. À ce titre, un logement meublé doit être doté au minimum des éléments suivants : –> une literie avec couette ou couverture, –> des volets ou rideaux dans les chambres, –> des plaques de cuisson, –> un four ou un four à micro-onde, –> un réfrigérateur, –> un congélateur ou à défaut, un réfrigérateur doté d’un compartiment à congélation d’une température maximale de -6°, –> la vaisselle en nombre suffisant pour que les occupants puissent prendre les repas, –> des ustensiles de cuisine, –> une table, –> des sièges, –> des étagères de rangement, –> des luminaires, –> du matériel d’entretien ménager adapté aux caractéristiques du logement Voici mes différents constats :
1)- Un appartement meublé permet de multiplier les stratégies
Effectivement, un appartement meublé permet de louer en longue durée comme on pourrait le faire avec un appartement nu. Souvent, vous allez louer votre appartement à des personnes qui travaillent dans la région ou bien qui décident de s’installer dans un appartement meublé le temps de trouver un bien à acheter. « J’ai l’exemple d’un jeune qui a obtenu un CDI, il voulait s’acheter une petite maison et il voulait un appartement meublé en attendant. Il a fait exactement ce qu’il voulait et a finalement trouvé la petite maison qu’il cherchait. Il a trouvé son bien immobilier au bout de 1 an et 4 mois de recherche et il a pu s’installer 5 mois après. Il est donc resté dans mon appartement 1 an et 9 mois, c’est une durée locative intéressante évitant un turn-over fréquent. »
Pour compléter cette histoire, je voulais préciser qu’au final le temps de location d’un appartement meublé est souvent intéressant. Contrairement à ce que l’on peut souvent lire, la durée moyenne locative dépasse fréquemment l’année. Il y a beaucoup de personnes qui trouvent un confort dans le meublé (évitant par exemple un achat de meubles et les déménagements) et beaucoup se trouvent dans une période de « transition » comme pour le jeune au dessus qui venait d’obtenir un CDI et cherchait une maison.
Parfois, ces périodes de transitions demandent des délais de réflexion qui peuvent s’étaler surtout si l’appartement meublé propose un confort sympathique… Un appartement meublé peut permettre aussi de réaliser des locations différentes sur des plus courtes durées. « Je ferai des articles ou vidéos spécifiques à ces différents types de locations. Ici, je veux juste exposer les différentes possibilités ».
La courte durée sous ses différentes formes (location saisonnière, location aux professionnels en déplacement…) possède des avantages considérables mais demande une organisation que je considérerai importante pour éviter d’y passer trop de temps. D’ailleurs, j’irai même plus loin, la location en courte durée demande un panel de compétences qu’il ne faut pas négliger…
Quoiqu’il en soit, le plus gros avantages de ce type de location avec un appartement meublé est la rentabilité. Effectivement, c’est un très bon moyen « d’exploser » le rendement d’un bien. L’équipement peut être identique mais vous devrez en revanche avoir un compteur électrique et d’eau à votre nom. Un autre équipement est fortement apprécié dans ce type de location courte même s’il n’est pas obligatoire, c’est un accès WIFI. « Je vais vous donner un de mes exemples assez particulier. J’ai acheté un lot de 3 petites maisons sur un même terrain.
J’estime avoir réalisé une très bonne affaire. J’en reparlerai dans un article d’ailleurs. La situation géographique positionne ce lot de maison à 2 minutes en voiture d’une centrale nucléaire. Le point négatif quand on est à 2 minutes d’une centrale est que s’il y a un problème, je n’ai pas besoin de vous expliquer qu’on est au premières loges .
En revanche, un point extrêmement positif, c’est qu’il y a des milliers d’agents qui travaillent sur ce site. Il faut savoir que pour beaucoup, ils sont en déplacement et ont des enveloppes d’environ 70 euros par jours pour se nourrir et se loger. Une maison 3 couchages peut donc se louer 300 euros la semaine !!!! Vous comprenez bien que dans ce cas, il convient de réfléchir plutôt que de proposer une location longue durée classique. »
2)- Un appartement meublé se loue plus cher
Dans ce paragraphe, nous ne considérerons pas la location à courte durée. Je ne parlerai que de la location d’un appartement meublé en longue durée. Pourquoi ce type d’appartement ou de maison se loue plus cher ? –> Tout d’abord parce qu’il est meublé. La différence de prix entre une location nue et une location meublée n’est pas extraordinaire en soi mais il y en a une. –> Il y a assez peu de concurrence Proche des facultés ou autres domaines universitaires, beaucoup d’investisseurs meublent leurs biens et cela paraît tout à fait logique.
Il est assez aisé de trouver des étudiants qui recherchent un appartement meublé. « C’est exactement le cas avec le premier investissement que j’ai réalisé qui était au départ ma résidence principale, vous pouvez le lire dans mon article « mon premier investissement : résidence principale ou investissement locatif »
En revanche, dans des villes avec un certain nombre d’habitants, parfois des villages, très peu de biens de ce type sont proposé or il y a de la demande (stagiaires, jeunes ou moins jeunes qui viennent d’obtenir un CDI…). « A l’heure actuelle, je possède un immeuble dans une ville de 5 740 habitants. J’ai 3 appartements meublés en location.
Quand je recherche sur « le bon coin » pour cette ville et les alentours, je trouve 7 annonces correspondant à des biens meublés et je suis le seul à préciser dans mes annonces que je loue à long terme… » Etant le seul (ou presque) à proposer ce type de bien, que puis-je me permettre de faire ? « Louer mes appartements 13 à 15 % plus cher et tout le monde y trouve son compte » . A mon sens, ceci est une très bonne raison de louer plus cher, vous proposez un excellent rapport qualité/prix de part la rareté du bien proposé !
3)- Un appartement meublé permet une visite attirante

Ceci est un point que l’on découvre au fur et à mesure des avancements. Vous louez un bien entièrement terminé, prêt à être habité. Quand vous avez pris l’habitude de proposer ce type de biens, il est difficile de « revenir » vers des biens nus. Attention, il existe évidemment de très très bonnes affaires à réaliser en location nue, bien évidemment, mais quand on a pris l’habitude de voir un appartement terminé et tout équipé, on a cette sensation avec le nu qu’il manque quelque chose. « Pour ma part, je trouve qu’aller faire un état des lieux dans un appartement meublé avec un futur locataire est très gratifiant car vous êtes sûr de votre bien et vous vous doutez que le locataire va pouvoir s’y projeter ». Ce petit paragraphe est assez subjectif mais je sais aussi que nous sommes beaucoup de propriétaires de meublés à avoir ce genre de ressentis
4)- Un appartement meublé propose des règles différentes
Le bail que vous établissez avec un locataire pour un appartement meublé est un peu différent d’un bail pour une location nue :
| SITUATION |
LOCATION MEUBLEE |
LOCATION NUE |
| Bail |
1 an minimum |
3 ans minimum |
| Dépôt de garantie |
2 mois maximum |
1 mois maximum |
| Préavis du bailleur |
3 mois minimum |
? |
| Préavis du locataire |
1 mois minimum |
3 mois minimum |
Que doit-on retenir de ce tableau ? Pour faire simple, le principal avantage ici est le préavis du bailleur. En meublé, vous pouvez, en prévenant votre locataire 3 mois à l’avance, vous réapproprier votre bien. Cet acte ne peut se faire que sous certaines conditions (montrer qu’il vous servira de résidence principale par exemple) mais ceci est une « assurance psychologique » importante à mon sens.
5)- Une fiscalité intéressante
Ce point souvent très discuté par de nombreuses personnes qui portent de l’intérêt au sujet est en effet important dans l’immobilier. Je dois avouer que j’ai appris à m’y intéresser sérieusement grâce aux mobil home et donc à la location saisonnière. Pour information, je travaille avec des experts comptables car il est important à un certain niveau d’avoir un suivi de professionnels. A ce sujet, vous devez vous rassurez tout de suite, on a pas besoin de devenir expert dans tous les domaines pour investir. Il est important de se renseigner et de comprendre certains principes, cela permet d’anticiper certaines actions mais comme on dit par chez moi :
« Chacun son boulot ! »
Voyez dans cette expression un début d’apprentissage à la délégation… je vous assure qu’il sera toujours plus intéressant de déléguer des tâches que l’on n’aime pas trop. De plus, vous verrez très vite qu’il existe beaucoup de personnes capables de bien mieux faire que vous dans certains domaines. Pour rester clair et simple, sachez juste qu’en terme de fiscalité, louer en meublé est très avantageux. Il est assez facile de réduire les impôts et même de ne pas en payer.
« Dans mon cas, je suis sous le statut Loueur Meublé Non Professionnel (LMNP). Je déclare tout au réel, c’est-à-dire que je déduis énormément de frais à l’ensemble de mes revenus locatifs. Il y a beaucoup d’éléments que je déduis de tout mes revenus, il y en a tellement que je fais ce que l’on appelle du déficit foncier et donc je ne peux pas être imposable ». « Je réalise en fait un bénéfice réel (je mets de l’argent de côté chaque mois grâce à mes biens meublés) ». « Quand le comptable applique les règles de calcul (déduction des frais, intérêts, calcul d’un amortissement…), il me crée un déficit fictif qui apparaît sur la fiche d’impôts.
Il y a donc un montant négatif qui apparaît grâce à la magie des calculs et vous ne pouvez donc pas être imposé sur du négatif. Ca c’est top ! » Dans l’immobilier meublé, il faut comprendre que ce n’est pas parce que vous réalisez un réel bénéfice (argent sur vos comptes) que vous êtes imposables dessus directement.
Vous avez des bénéfices mais vous déclarez du déficit en toute légalité bien évidemment. Très honnêtement, comme diraient certains formateurs : « Ne vous faites pas des nœuds ! », ce n’est pas le moment de s’encombrer l’esprit avec ce point car vous vous y intéresserez progressivement si ce n’est pas le cas déjà.
D’ailleurs, si vous voulez nous apporter une multitude d’infos sur ce point en commentaire, ne vous en privez pas ! Je sais que ce point suscite de nombreux avis. Cet article avait pour objectif de partager quelques unes de mes idées sur les investissements locatifs meublés mais je voulais préciser deux points supplémentaires à ce sujet : –> Les principes du meublé s’appliquent aussi avec les petites maisons pour le long terme.
Beaucoup évoquent toujours la location d’un petit appartement meublé en précisant que ça ne sert à rien de meubler les biens plus grands. C’est loin d’être aussi évident à mes yeux : « Je connais quelqu’un qui loue sa maison entièrement équipée 600 euros la semaine et ce 4 semaines par mois !
Certes il touche des personnes en déplacement et on est sur du court terme mais avouez que c’est pas mal pour une maison qui est déjà payée… » –> Le deuxième point que je voulais souligner est qu’en aucun cas, je dis dans cet article que la location en nue n’est pas valable. Je préfère le dire à nouveau car ce n’est peut être pas toujours la peine de se priver d’un bien, qui aurait plus l’allure d’être loué en nue, alors que c’est véritablement une bonne affaire.
Une nouvelle fois, merci d’avoir lu ces quelques lignes et surtout n’hésitez pas à compléter cet article grâce à vos commentaires qui, sans nul doute, apporteront à tous ! A bientôt Yann Marjault

par | | Se lancer dans l'immobilier
Les règles en immobilier ont une importance capitale, surtout si on évoque les bases de calcul qui permettent de déterminer si une affaire risque d’être rentable ou non.
Comme évoqué dans la page : l’investissement immobilier pour les nuls, voyons des règles simples et efficaces pour dénicher les bonnes affaires immobilières, surtout lorsqu’il s’agit de se lancer dans l’immobilier ! Avant ceci, rappelons quelques bases essentielles sur la notion de bonnes affaires immobilières.
Règle des 70, règle des 100, comment trouver une bonne affaire dans l’immobilier ?
C’est quoi une bonne affaire dans l’immobilier ?
Une bonne affaire dans immobilier est celle qui vous permettra de rentrer dans vos objectifs chiffrés. La définition peut être très large si on considère de multiples objectifs mais je me contenterai d’exposer ma vision de la bonne affaire.
Pour moi, un appartement ou un immeuble qui représente une bonne affaire est celui qui va me permettre de dégager une trésorerie chaque mois après avoir fait la différence entre les loyers entrant et les différents frais (emprunt, charges, impôts).
Cela revient à dire que mon achat me permet de capitaliser (les locataires paient mon remboursement et mes frais) et d’obtenir une trésorerie mensuelle. Celle-ci pouvant me servir en cas de soucis ou bien à augmenter mes revenus personnels.
On a tendance à oublier que les bonnes affaires immobilières permettent également de capitaliser, c’est à dire qu’à la fin du “jeu”, on possède un bien qui vaut des dizaines de milliers d’euros.
Comment trouver les bonnes affaires immobilières ?
Avant d’évoquer les règles de calcul simples qui permettent de détecter ou de s’assurer d’une bonne affaire immobilière, il convient de rappeler quelques principes simples.
Les bonnes affaires immobilières se trouvent mais elles doivent évidemment être cherchées méthodiquement et régulièrement. C’est en appliquant des stratégies utiles et quotidiennes que vous parviendrez à être en présence de bonnes affaires.
Il existe différentes manières de trouver ces affaires immobilières :
- Les annonces via les différents sites : il convient de mettre en place un certain nombre d’alertes avec des indicateurs précis pour ne rien louper ou presque. Les sites concernés sont les sites classiques type Le Bon Coin ou bien les sites d’agences immobilières.
- Ne négligez pas le site Castorus qui peut à lui tout seul vous apporter une multitude d’informations utiles sur les affaires considérées comme “mortes”.
J’ai réalisé un article complet à ce sujet : ” Castorus : 1 détecteur magique de rentabilité en immobilier”
- Les bonnes affaires peuvent aussi venir à vous si vous êtes en contact avec des agents immobiliers qui ont cerné votre demande. L’idée est la même avec les notaires, qui parfois, se retrouvent avec des biens à vendre potentiellement très intéressants.
- Aussi, pour dénicher les bonnes affaires immobilières, n’hésitez-pas à utiliser la méthode “à l’ancienne”, la promenade dans les villes. Repérez des biens “à l’abandon” et tentez de savoir à qui ils appartiennent.
Avant d’évoquer certains règles que j’utilise, n’oubliez-pas non plus qu’à partir de bonnes affaires en immobilier où même d’affaires plus banales, il est possible de créer d’excellentes affaires. Ceci peut demander un peu d’expérience mais c’est tout à fait envisageable d’anticiper et de créer !
Les règles pour commencer en immobilier : choisissez celle qui vous convient ! (règle des 70, règle des 100,…)
Cet article a un objectif simple et concret : vous aider à commencer dans l’immobilier et vous permettre de déterminer si une annonce ou un bien est une bonne affaire immobilière.
Les annonces en immobilier, ce n’est pas ce qu’il y a de plus dure à trouver.
Que vous cherchiez seul ou à l’aide d’une agence, vous devez impérativement et rapidement détecter si le bien que vous avez sous les yeux peut s’avérer être une affaire intéressante pour vous.
Alors oui, il existe les calculs de rendement que nous auront tout le loisir de voir prochainement mais soyons efficace et pragmatique, certaines petites règles vont vous faire gagner un temps précieux.
” La simplicité restera toujours plus efficace que la torture de l’esprit “
Auteur inconnu
Pour ceci, je vous présente 3 règles en immobilier très simples à appliquer pour commencer en immobilier. Pourquoi trois règles ?
Simplement parce qu’il se peut qu’une d’entre elle vous soit bien plus familière qu’une autre ou alors il se peut aussi que vous ayez besoin de vérifier en plusieurs étapes avec différentes méthodes si oui ou non vous êtes en présence d’une bonne affaire !
Voyons donc comment trouver une bonne affaire dans l’immobilier, allons-y :
1)- Première des règles pour débuter en immobilier : règle des 100
a- Définition de la règle des 100 en immobilier
Définition : vous prenez le prix d’un appartement ou d’un immeuble vous le divisez par 10. Attention le montant doit correspondre au total prêt à louer. C’est-à-dire achat, notaire et travaux si besoin.
“Je sais il n’est pas évident d’estimer le montant des travaux...”
Le résultat doit être égal ou inférieur au montant annuel des revenus locatifs.
Prenons l’exemple d’un bien que j’ai acheté dans la région Centre :
Valeur de la maison : 25 000 euros
Montant des travaux estimés : 14 100 euros
Frais de notaire : 2120 euros
Montant total divisé par 10 : 4 122
Montant estimé à la location : 500 euros mensuel soit 6 000 euros
Mon montant annuel à la location estimé (6 000) est supérieur à la valeur du montant total divisé par 10 (4 122). Je suis donc en présence d’un bien qui est très largement une bonne affaire.
Inconvénients de cette méthode : il faut imaginer les travaux ou être en mesure de les estimer. Ce n’est pas très grave car de toute manière, si vous pensez qu’il faut faire une visite pour un bien, vous demanderez à un artisan de vous accompagner pour vous aider à estimer.
En revanche, cette règle s’applique très facilement quand il n’y a aucuns travaux.
Pour information, on peut estimer que pour un appartement qui a besoin de rafraîchissement, il faut compter 750 euros du m². Pour du plus gros œuvre, on comptera plus facilement 1 000 euros du m². C’est assez théorique mais cela peut tout de même donner une idée.
b- La règle des 100 en immobilier et non la règle des 10
Pour faire en sorte de coller plus à l’énoncé de la règle des 100, on pourrait faire un raisonnement un peu différent. On pourrait prendre le prix d’un immeuble (achat, frais d’agence, travaux, frais de notaire, frais) et le diviser par 100.
Le résultat obtenu serait comparé au prix du loyer mensuel. La différence avec la première manière de calculer est qu’on établit ce comparatif en fonction d’un loyer mensuel et non annuel. Il est donc plus délicat d’obtenir un montant de loyer supérieur au prix total de l’acquisition divisé par 100.
Reprenons le même exemple qu’au dessus :
Toujours le même exemple avec la même bonne affaire immobilière
Valeur de la maison : 25 000 euros
Montant des travaux estimés : 14 100 euros
Frais de notaire : 2120 euros
Montant total divisé par 100 : 412.2
Montant estimé à la location : 500 euros mensuel
Mon montant mensuel est supérieur à la valeur du montant total divisé par 100. Je suis donc en présence d’un bien qui reste une bonne affaire dans l’immobilier.
2)- Deuxième des règles pour commencer en immobilier : la règle des 70
Définition : le montant que vous remboursez à la banque mensuellement doit être au maximum égal à 70% du loyer que vous encaissez.
Cette fois, je vais prendre l’exemple d’un immeuble que j’ai acheté toujours dans le Loiret :
Valeur de l’immeuble : 120 000 euros
Montant des travaux : 25 000 euros
Montant notaire estimé (8% environ du bien) : 9 600 euros
Total estimé : 154 600 euros
Montant des mensualités estimées (1 restaurant, 2 studios et 1 T3) : 1 690 euros.
Grace à un simulateur trouvé facilement sur le net, la mensualité de remboursement estimée sur 20 ans était aux alentours de 850 euros.
Appliquons la règle et calculons :
Est-ce que 850 est bien inférieur à 70% de 1 690 euros ?
((850*100)/1 690)=50.30%
Le montant remboursé à la banque représente 50% du montant des loyers perçus, nous sommes donc en présence d’une très bonne affaire . La règle des 70 est une règle qui me parle énormément. J’ai bien conscience qu’elle n’est pas toujours applicable et pourtant, sans le respect de cette règle des 70, je ne passe jamais à l’action.
3)- Troisième des règles pour commencer en immobilier : calcul du rendement
Définition : le rendement locatif est par définition le ratio qui mesure le revenu brut que rapporte le logement par rapport aux prix d’achat et de revient du bien concerné. Je vais vous donné ” ma propre méthode “ qui consiste à se situer entre le brut et le net. Ce calcul permet de prendre en considération des charges en plus de l’achat et des travaux…
Si suite à ce calcul, vous vous retrouvez avec un pourcentage inférieur à 7% fuyez !
Ma méthode de calcul…
9 mois de loyer brut
Rendement “presque” net = —————————— X 100
Coût global de l’achat
Coût global = prix de vente + tous les frais liés à l’achat (notaire, agence, travaux…à réaliser par estimation)
Prenons cette fois l’exemple d’un immeuble pour lequel je viens de signer il y a quelques jours chez le notaire :
Valeur de l’immeuble : 90 000 euros
Montant des travaux : 20 000 euros
Montant notaire estimé (8% environ du bien) : 7 200 euros
Total estimé : 117 200 euros
Montant des mensualités estimées (2 T2 et 1 T1 bis) : 1 180 euros soit un montant de 10 620 euros pour 9 mois.
Appliquons la règle et trouvons le rendement :
Ma méthode de calcul…
10 620
100 X —————————— = 9.06%
117 200
On voit dans l’exemple une nouvelle fois, que cet immeuble, que je viens d’acquérir, respecte les principes que je me “force” systématiquement à appliquer.
J’ai pleinement conscience qu’il n’et pas toujours évident d’estimer les travaux ou encore d’estimer des loyers (même si c’est plus simple). Mais je vous assure que si vous intégrez ces méthodes ou si vous n’en intégrez qu’une car elle vous parle davantage, vous ne regarderez plus jamais les annonces de la même manière.
Vous percevrez rapidement si certains biens méritent votre attention. Evidemment, il s’agit de méthode que j’applique, d’ailleurs la dernière est une méthode très peu utilisée. Pour ma part, je la préfère à un calcul habituel de rendement pour ne pas rester uniquement sur un rendement brut qui ne me parle absolument pas. Mais jusque là, ces méthodes m’ont toujours permis de gagner un temps considérable pour « éliminer des biens » de mes recherches et me pencher sur d’autres beaucoup plus intéressants.
N’hésitez pas à vous entraîner avec quelques annonces et les automatismes viendront rapidement…
« En ce qui me concerne, je respecte toujours et j’utilise la plupart du temps la règle des 70. Il est difficile de réellement expliquer pourquoi mais c’est avec cette méthode que je réagis le plus vite et c’est celle que je cerne la mieux »
Cet article est très court et il n’a que pour unique but de vous aider à gagner du temps mais aussi à automatiser une méthode simple qui pourra vous aider à trouver des bonnes affaires.
Je vous remercie de l’avoir lu. Si vous pensez que ces méthodes peuvent aider quelqu’un, n’hésitez pas à le partager ! Si vous connaissez une autre méthode qui est efficace et que vous utilisez vous-même, informez-nous dans les commentaires.
Merci !
A bientôt
Yann

par | | Se lancer dans l'immobilier
Comment débuter dans l’investissement immobilier ?
Article écrit par Yann du blog : meublé pas à pas
Depuis mes premières locations d’étudiants, je crois que l’immobilier m’a toujours intrigué. L’argent que je donnais chaque mois à un propriétaire lui permettait-il de gagner sa vie ou bien uniquement de payer des charges dues à l’appartement ? Avec du recul, il me semble que c’est la première question que j’ai dû me poser concernant l’immobilier. Etant encore locataire, j’ai commencé à réaliser des simulations d’emprunt comme si j’étais prêt à acheter un appartement. A 22 ans, je venais de me rendre compte que si j’achetais un appartement, je paierai moins cher chaque mois que si je le louais.
« Clairement, ce fut mon premier déclic dans le monde de l’immobilier avant de nombreux autres »
Par ailleurs, je vous conseil de lire mon article : comment se lancer dans l’immobilier ?
1- Débuter dans l’immobilier meublé : mes premiers pas vers la pratique
L’année, en 2003 la dame qui était propriétaire de l’appartement que je louais à l’époque 350 euros me demanda un jour : M MARJAULT cela fait 4 ans que vous louez cet appartement maintenant, que penseriez vous de l’acheter ?
En quelques mois de réflexion, on allait peut-être me permettre de mettre en pratique des points sur lesquels j’avais déjà réfléchi. Je dois admettre qu’entre temps, mes idées d’achat étaient un peu laissées de côté, il était plus simple de penser à autre chose…
« Etait arrivé l’heure du deuxième déclic dans l’immobilier »
J’avais une bonne idée de « comment faire une simulation pour savoir combien cela me coûterait chaque mois ». J’ai réalisé cette démarche avec la propriétaire qui tenait évidemment à me montrer que j’allais réaliser une bonne affaire.
Voici le résultat obtenu suite à la simulation :
J’allais rembourser, si j’achetais cet appartement, 317.57 euros à la banque. En clair, j’allais donner des mensualités moins élevées que ce que je donnais pour la location les 4 années précédentes. En plus, à ce moment là, je n’avais absolument rien négocié avec qui que ce soit. En fait, je crois que je n’avais même pas conscience du mot négociation.
« Cette fois, c’était plus qu’un déclic, je ne pouvais pas laisser passer cette affaire ! »
J’en ai parlé à mes parents qui ont perçu les choses de la même manière que moi. Je vous raconterai dans un article dédié à ce premier achat pourquoi ce fût un réel tournant pour la suite.
2- Une découverte de la location saisonnière avec des meublés : une manière de débuter dans l’immobilier

Quelques années plus tard, en 2005, j’étais propriétaire de mon appartement et le hasard m’a amené sur la route des mobil home (ma cousine en possédait un en Charente-Maritime et il faut avouer qu’on y passait de bons moments).
Je tiens à préciser tout de suite qu’il s’agit d’un milieu très spécial mais que sous certaines conditions biens précises, ce peut être un investissement très intéressant. Sur le camping dans lequel j’étais, ils vendaient des mobil home, on pouvait ainsi devenir propriétaire d’une maison sur roue qui se louait jusqu’à 1200euros/semaine. C’était l’heure du 4ème déclic ! (smiley)
« Pour plus d’informations concernant ce domaine, je vous conseille de lire les quelques pages de mon blog ainsi que les articles associés. Rendez-vous sur http://www.investissementmobilhome.com »
Il est possible de louer des biens à des tarifs très élevés et ceci sur une belle période. Je décidais donc d’établir des calculs de revenus locatifs tout en ayant étudié les contrats avec le directeur, du camping. 3 heures après mes calculs, j’appelais mon banquier pour un prêt, il était d’accord ! Mes calculs étaient assez simples, le mobil home devrait me permettre de réaliser 5000 euros de bénéfices par an et donc de le rembourser en 6 ans. La rentabilité était tout simplement extra.
« Pour simple information, à l’heure actuelle, je possède 4 mobil home et cette formule fonctionne parfaitement si on applique des règles précises pour acheter ».
Je ferai une parenthèse toute particulière sur le banquier dans un autre article, il est intéressant de voir comment on peut établir une réelle relation de confiance avec son banquier. Cette relation m’est évidemment encore très utile à l’heure actuelle.
Les mobil home me permettaient (encore aujourd’hui) de dégager une trésorerie très intéressante. Ce style de location m’a surtout permis d’apprendre et de développer des stratégies très efficaces dans la location saisonnière. C’est une arme importante dans les investissements locatifs meublés, nous y reviendront dans de nombreux autres articles et éventuelles aides.
Le « monde du mobil home » étant particulier, j’ai très vite eu envie d’acquérir de l’immobilier. J’avais maintenant des connaissances utiles notamment en fiscalité qui allaient me servir par la suite. C’est en ce sens que j’ai vite axé mes recherches sur l’immobilier et particulièrement l’immobilier meublé. En revanche, il était hors de question de « se lancer » dans des investissements de plusieurs dizaines de milliers d’euros sans être renseigné, sans être formé.
3- Le tremplin pour débuter dans l’investissement immobilier et particulièrement le meublé
A partir de 2008/2009, je décidais d’investir dans des formations avec des personnes qui m’inspiraient grandement. J’ai rencontré des gens très positifs de part leur attitude et très formateurs. Parallèlement aux formations, je me suis progressivement entouré de personnes que j’estime compétentes dans leur domaine et j’ai aussi énormément lu (ce que je continu à faire aujourd’hui).
« J’essaierai toujours au cours des articles de montrer l’importance de se former et d’être renseigné un maximum et de la bonne manière ».
Pour conclure ce paragraphe et aussi cet article, je tenais à préciser un objectif majeur de ce blog. Je suis moi aussi « parti de 0 » et je me suis posé énormément de questions. Je me demandais par exemple : si c’est simple pourquoi tout le monde ne le fait pas ? Pourquoi tout le monde n’achète pas des appartements ou des immeubles ? Comment doit-on s’y prendre pour commencer à faire des recherches ? Qui peut m’aider à débuter dans mes premières démarches ?
« Je me souviens parfaitement de ce questionnement et de l’état d’esprit dans lequel j’étais à ce moment là ».
Je me suis très vite aperçu qu’avec des méthodes précises, faciles à comprendre et simples à appliquer, il est tout à fait possible d’avancer à son rythme et ainsi investir simplement et surement. Pour débuter en immobilier, il est capital d’avoir absolument toutes les informations pour ne rien oublier.
« Aujourd’hui, je possède 4 mobil home, 11 appartements, 4 petites maisons et un local commercial. Je loue tout en meublé de différentes manières. N’y voyez surtout aucune prétention mais juste une preuve que l’on peut partir de 0 en terme de financements mais aussi de connaissances et avancer dans l’investissement immobilier et pourquoi pas : devenir libre ! »
Pour toute question ou commentaire, je serai très heureux de vous répondre, alors n’hésitez pas à utiliser la case prévue à cet effet au dessous !
A très bientôt !
Yann


