Bonjour c’est Yann du blog Immobilier Meublé Pas à Pas!
Découvrez aujourd’hui un article dans lequel je souhaite vous expliquer jusqu’à quel montant on peut investir dans un immeuble de rapport. Evidemment, chaque situation est différente mais la stratégie pour ne pas se louper reste la même. Pourquoi ce titre simulation emprunt immobilier ? Juste parce que pour ne pas se tromper, il faut simuler et tester !
Bienvenue sur cette nouvelle video !
La simulation emprunt immobilier : des questions essentielles
Aujourd’hui, vidéo sur laquelle nous allons parler de simulation emprunt immobilier. Alors, pourquoi simulation emprunt immobilier ? Tout simplement pour répondre à deux questions essentielles, qui à mon sens ne sont pas si évidentes que ça à voir au départ et qui peuvent devenir une vraie banalité par la suite. Alors la première question, c’est : comment fait-on pour savoir combien emprunter ? Et la deuxième des questions est : jusqu’à quel montant je peux aller pour acheter un immeuble ?
Une stratégie que j’utilise régulièrement
Alors vous allez voir, je vais essayer de vous montrer que j’ai une stratégie assez rodée, et que j’utilise quasiment toujours la même – ce n’est pas systématique, il faut que je pose les chiffres à chaque fois – mais en tout cas je l’utilise tout le temps pour éviter de me tromper. Alors, ça se passe tout de suite après le petit jingle !
Trouver un bien
Alors, la première des choses qui parait évidente avant d’estimer, de faire une proposition ou quoi que ce soit, c’est de trouver un bien. Alors que ce soit par le biais du Bon Coin, d’une agence, ou autre – peu importe, je donne ces exemples là pour aller plus vite on va dire – mais pour trouver un bien on va être sur le nombre d’emplacements, sur est-ce qu’il vous a plu visuellement, sur est-ce qu’il est bien situé, sur est-ce que c’est quelque chose qui nécessite quelques travaux mais qui est quand même très sain, …
Voilà, vous allez avoir vos propres critères pour choisir ; je pense que je ferai une vidéo à ce sujet-là plus tard. Moi ce que je voulais dire, c’est que la première des étapes, c’est de trouver le bien, celui qu’on a plutôt envie aller visiter. Celui ou ceux – parce qu’en général quand on va pour une journée ou deux, on fait plusieurs visites. La première étape, c’est donc de trouver un bien qu’on a envie d’aller visiter.
Faire une première estimation
Dans la deuxième étape d’une simulation emprunt immobilier, il s’agit de faire une première estimation. Vous avez vu un immeuble qui vous plait, vous vous rendez compte que c’est un peu cher, qu’il y a des travaux, vous ne savez pas trop estimer… Mais pourtant il va falloir faire une première estimation. Il va s’agir de tout mettre à plat.
C’est-à-dire qu’on va additionner le prix qui nous est demandé, les frais d’agence, on va simuler des frais de notaire (il y a des sites sur internet qui permettant ça), on va faire une estimation du montant des travaux (à peu près, même si on peut se tromper et peut-être que pour cette première visite, on n’a pas le courtier en travaux qui viendra avec nous lors d’une prochaine visite), et les différents frais (comme les frais d’agence par exemple).
Vous devez avoir à la fin de cette première visite une première estimation du total du montant que cela pourrait vous coûter en l’état.
J’ai noté un exemple que je vais vous citer : imaginez que vous alliez visiter un immeuble qui vaut 135000€. On pourrait estimer les frais de notaire aux alentours de 10320€, vous allez estimer les frais d’agence aux alentours de 9000€, et j’ai ajouté 7000€ de travaux.
J’ai pris des chiffres un petit peu au hasard – j’aurais très bien pu prendre les chiffres de mon immeuble, mais là j’ai pris au hasard. Donc là on va se rendre compte qu’on arrive sur un montant global de 161320€. Donc ce montant global va représenter une première estimation des mensualités.
Je vous invite vraiment à aller sur ce site pour faire les estimations : par exemple vous allez mettre le montant total dans un cadre, vous allez mettre les mensualités, vous mettez un taux qui se pratique un petit peu en ce moment, et ça va vous donner une mensualité que vous allez avoir soit sur 15 ans, soit sur 10 ans, soit sur 20 ans.
Donc cette première mensualité, il faut bien la garder et la mettre de côté, vous allez voir qu’elle va nous être très utile. D’ailleurs, si on reprend notre exemple, on voit que ça correspond à 1046€ sur 15 ans et à 838€ sur 20 ans. On se servira de ces chiffres tout à l’heure pour continuer notre logique : donc notez les si vous voulez, et mettez-les de côté.
Estimer vos loyers
Troisième point d’une simulation emprunt immobilier, vous allez estimer vos loyers. Par exemple, sur l’immeuble exemple que l’on vient de prendre, admettons que vous avez trois T2. Vous connaissez à peu près le montant des locations dans la ville dans laquelle vous êtes parce que vous connaissez bien la région – même si moi je vous conseille vraiment de tester, c’est très important – mais faites une estimation si vous voyez par exemple sur le Bon Coin qu’il y a beaucoup de T2 qui se louent à 420€, mettez 400€ ce sera beaucoup plus sûr.
Donc là vous faites une estimation et nous pour notre exemple on va estimer que les trois T2 rapporteraient 1000€ mensuellement.
Comparer le montant des loyers avec le montant des remboursements mensuels
La quatrième étape de la simulation emprunt immobilier justement, elle va consister à comparer le montant des loyers que vous êtes censés percevoir, avec le montant du remboursement mensuel que vous allez effectuer pour la banque. Alors si on reprend notre cas, on aurait donc 1000€ de loyer, et au mieux 838€ de remboursement à la banque sur 20 ans.
Quand on fait le calcul, on se rend compte que ce qu’on rembourse à la banque représente quand même 83,8% des loyers. Alors, c’est là où justement on va appliquer la règle des 70, et dans ce cas là on se rend compte qu’on n’est pas dedans. Nous, ce qu’on veut c’est que le montant de ce qu’on rembourse à la banque soit au maximum égal à 70% des loyers que l’on touche.
Or là, il représente 83,8%. Donc pour nous et pour le banquier, il y a de grandes chances pour que ce soit trop juste. On va voir justement comment on peut remédier à ça, et l’idée justement c’est de ne pas s’arrêter ici, c’est de voir comment on peut rentrer dans la règle des 70.
Parce qu’on veut absolument cet immeuble qui nous plait, qui est bien placé, qui a du cachet, on sent que c’est une bonne affaire… donc comment peut-on s’y prendre pour diminuer ce pourcentage ?
Il y a deux solutions:
On peut diminuer le coût des travaux. Pour moi, ce n’est pas forcément une bonne idée – ça dépend, si pour les mêmes travaux vous gagnez vraiment en pourcentage parce que vous avez trouvé un autre artisan qui est très bien et qui vous fait les choses moins chères, là oui.
Mais diminuer les travaux pour faire une économie alors qu’on avait une belle idée de passer un T2 en T3 ou alors de refaire les appartements à neuf, je trouve que ce n’est pas la démarche à adopter, parce que je vous rappelle qu’on est aussi là pour donner de la valeur aux immeubles.
Et la deuxième démarche, c’est évidemment de diminuer le prix d’achat, puisque nous, ce qui nous intéresse, c’est de diminuer ce prix d’achat pour diminuer le coût total afin de rentrer dans la règle des 70. Alors là évidemment, nous ce qu’on veut c’est jouer absolument sur le deuxième paramètre. Je pense qu’il y a pas mal d’éléments à récupérer et c’est vraiment grâce à cette arme notamment que vous allez faire de bonnes affaires et diminuer ces prix au départ pour acheter.
Trouver le montant maximum pour que la mensualité soit égale à 70% du loyer
On a plusieurs données, maintenant on va passer à la cinquième étape de la simulation emprunt immobilier, qui est de trouver le montant maximum pour que votre mensualité soit égale à 70% du loyer. Alors là j’ai pris un exemple simple volontairement : puisqu’on a pris 1000€ de loyer, vous savez que vous ne pouvez pas excéder 700€ de remboursement à la banque. 700€, ça fait bien 70% de 1000€.
A quoi ça va nous servir de savoir ça ?
Justement, on va à nouveau utiliser la calculette immobilier dans le sens inverse : on va marquer 700€ de mensualités, et on va voir ce que ça représente en montant total à acheter. Dans ce cas là, j’ai noté les chiffres : ici, grâce à la calculette, on sait que le montant maximum de l’achat ne peut pas excéder 132000€. Donc je ne l’ai pas inventé, c’est vraiment dans le calcul, quand vous mettez 700€ en remboursement mensuel, vous allez voir que le montant total que vous pouvez emprunter, c’est 132000€.
Trouver le montant maximum de l’achat
Alors, comment on va se servir de ça pour savoir quelle proposition faire ? Justement, c’est l’étape 6 de la simulation emprunt immobilier : trouver le montant maximum de l’achat, c’est-à-dire trouver le montant maximum pour lequel vous pouvez acheter l’immeuble.
En fait vous avez plusieurs données : vous savez que vous ne pouvez pas emprunter plus de 132000€, vous savez aussi d’après ce qu’on a établi tout à l’heure que les notaires, les travaux et l’agence représentent un montant de 26320€, donc le calcul est simple : vous savez que vous ne pouvez pas emprunter plus de 132000€, vous savez que agence / notaire / travaux, ça représente 26320€.
On les enlève et on voit le montant que l’on peut proposer à l’achat de l’immeuble. Et quand on fait le calcul on voit que ça représente un montant de 105700€, et ça veut dire que dans votre tête vous savez que vous ne pourrez jamais acheter cet immeuble au-delà de 105700€, sinon vous ne respecterez plus la propre règle que vous vous êtes fixé.
Donc ça c’est un point très important. Et c’est ce petit jonglage permis par la simulation emprunt immobilier qui va vous permettre de vraiment savoir quel est le montant maximal de l’achat de vous pouvez proposer. Justement là on n’est pas sur une négociation énorme, mais quand même assez conséquente par rapport aux chiffres qu’on avait donnés.
On parlait d’un bien au départ qui était proposé à 135000€ – je parle bien de la valeur nette pour le vendeur – et vous, vous savez que vous ne pouvez pas payer plus de 105700€. Ça fait quand même 30000€ de différence. Moi je vous invite vraiment à aller voir l’article dont j’ai parlé tout à l’heure sur la négociation que je mettrai en bas : vous allez voir que c’est tout à fait envisageable.
Alors pour rentrer un peu dans le détail, vous n’allez pas tout de suite proposer 105700€, ça n’aurait pas de sens parce que si le vendeur met la barre un peu plus haute par une contre proposition, vous êtes tout de suite coincé.
Donc évidemment là il y aura deux stratégies à mon sens, c’est soit on met 105700€ strict et on précise bien à l’agence que de toute manière on ne peut pas aller au dessus, ou alors on y va de manière plus délicate mais certainement plus longue dans les démarches, c’est proposer une offre beaucoup plus agressive – pourquoi pas 87000€ – sachant que vous dans votre esprit, si vous réussissez à l’acquérir à 87000€ c’est génial, mais par contre vous savez que le vendeur peut encore vous proposer des choses intermédiaires, et vous avez le droit d’aller jusqu’à 105700€.
Donc très honnêtement, être capable de se fixer cette limite, c’est vraiment le BA-Ba et c’est vraiment très important car vous savez jusqu’où vous pouvez aller et jusqu’où vous ne devez pas aller.
C’était vraiment l’objectif de cette vidéo aujourd’hui sur la simulation emprunt immobilier: de créer une simulation, de se servir de la calculette prêt immobilier (alors moi je me sers de meilleurtaux.com il me semble – vous verrez sur le lien au dessous) : c’est un instrument très simple sur le net et qui vous permet vraiment d’estimer.
En général il y a un montant qui est fixé pour les intérêts : vous pouvez vous baser dessus ou regarder vous-même ce qui se fait en ce moment. Là on est vraiment sur une estimation ; il y aura peut-être une différence sur les frais de notaire, il y aura peut-être une différence sur les travaux, il y a toujours des petites nuances, mais vous devez vous rapprocher au maximum pour ne pas avoir de mauvaises surprises et ne pas avoir un immeuble trop cher qui ne vous fera jamais entrer dans la règle des 70 ou dans n’importe quelle règle d’ailleurs.
C’est terminé pour cette vidéo sur la simulation emprunt immobilier ! Je vous dis à très bientôt ! Et n’hésitez pas à commenter surtout, n’hésitez pas à télécharger mon guide « 9 étapes pour acheter, meubler et louer une bonne affaire ». A très bientôt, c’était Yann du blog Meublé Pas à Pas !
Mon dernier immeuble de A à Z : découvrez une simulation d’investissement locatif
Bienvenue à nouveau sur Meublé Pas à Pas ! N’oubliez-pas, vous pouvez avoir accès à mes 14 vidéos de formations sur les investissements en immobilier. Vous pouvez me croire, vous y trouverez des informations très très utiles. Cliquez-ici pour avoir accès gratuitement à plus de 5H de formation vidéo 🙂
Une simulation d’investissement locatif : un de mes derniers achats totalement détaillé !
Découvrez un article un peu spécial. Je vous expose tout d’un de mes derniers investissements.
J’espère sincèrement que cet exemple vous donnera envie de passer à l’action et vous allez voir que l’on peut faire des investissements très rentables simplement.
Je vais aussi vous proposer beaucoup de photos pour illustrer les propos et je vous joindrai l’annonce que j’ai mise sur le bon coin pour louer comme je l’entends !
Cet achat d’immeuble est concrétisé, tous les appartements sont terminés en ce qui concerne les travaux et ils sont tous loués.
Et bien la bonne nouvelle est que j’ai de très bonnes surprises en ce qui concerne les chiffres et surtout ceux concernant la location.
J’ai donc décidé de TOUT vous livrer pour que vous puissiez visualiser par le coté pratique toutes les choses que nous évoquons en théorie.
Je vous dis tout ETAPE par ETAPE : de la découverte de l’immeuble jusqu’à la location des appartements. Je vais aussi vous montrer ce que j’avais imaginé et ce que j’ai réellement obtenu.
Bonne lecture, laissez-moi juste votre prénom et votre meilleure adresse mail pour tout découvrir de A à Z sur cet achat !
Nous voilà de retour et merci d’avoir pris le temps de laisser vos coordonnées. Pensez à bien vérifier vos spams si vous n’avez pas reçu votre 2ème BONUS comme promis.
Merci !
C’est parti pour la simulation en investissement locatif !
1- Un immeuble à 155 000 sur Le Bon Coin
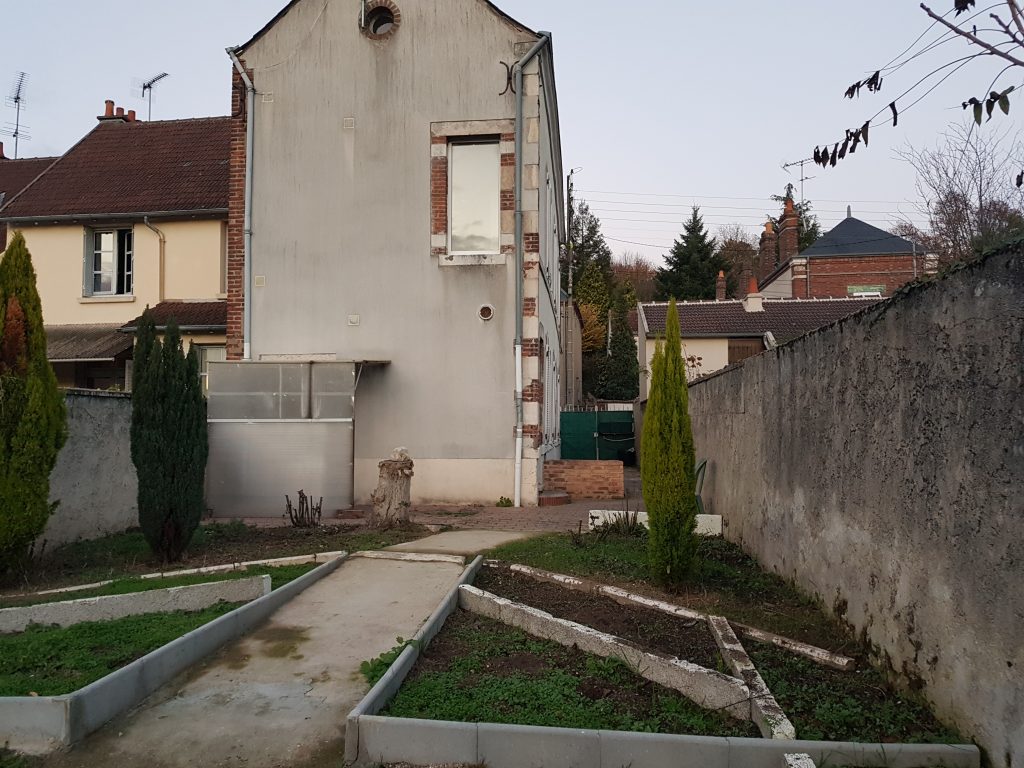
En mars 2017, j’avais repéré un immeuble sur le bon coin, plutôt bien situé avec un extérieur commun composé de béton et d’herbe.
L’immeuble était composé d’1 studio et de 3 T2. Les photos m’inspiraient mais je voyais que malgré le potentiel, il y avait des travaux à prévoir…et le prix affiché était de 155 000 euros.
J’avais déjà une autre visite de prévu pour un autre immeuble et je me suis dit que j’allais attendre pour contacter le propriétaire.
2- L’immeuble avait disparu !
Une quinzaine de jours après (et oui j’ai laissé traîner, c’est une erreur à ne pas faire), en retournant sur notre cher site bien connu de tous, impossible de retrouver l’annonce de l’immeuble et évidemment, je n’avais pas gardé le lien de l’annonce ni même gardé les coordonnées du propriétaire…
Pour moi, l’immeuble était vendu et je me disais que la personne qui l’avait acheté avait dû négocier pour réaliser une bonne affaire sinon la rentabilité devait être plombée !
3- Le propriétaire ne voulait pas s’en occuper…
Le propriétaire n’avait en fait pas réactivé son annonce alors que l’immeuble n’était pas vendu. Je l’ai appris par la suite en discutant avec lui chez le notaire.
Il avait donné l’exclusivité de la vente à une agence dont je connais très bien la gérante.
Cette dame me contactait justement quelques jours après pour me proposer ce bien qu’elle venait juste « d’avoir » et il était donc affiché à 120 000 euros frais d’agence inclus. Tout devenait ainsi plus intéressant.
Le propriétaire avait mis un prix sur le bon coin sans trop réfléchir, on sentait que ce bien lui pesait et qu’il souhaitait vendre sans trop réaliser d’efforts.
4- L’état de l’immeuble à la première visite
Comme sur les photos, j’ai bien aimé la composition des appartements ainsi que l’extérieur qui offrait beaucoup de possibilités : barbecue, jardinage, 2 places de voitures…
– Le studio au 2 ème étage était loué par un jeune très sympa et il était loué 300 euros par mois. Il y avait des rafraîchissements à prévoir au départ de ce locataire mais rien d’extraordinaire.
Il loue donc encore cet appartement mais je sais qu’avec un peu de travaux, on peut passer l’appartement en T2 très facilement et le louer plus cher et même beaucoup plus cher.
– Le T2 du 1er étage était loué 350 euros meublé mais il fallait pour celui-ci prévoir une rénovation complète. En clair, l’appartement était à refaire entièrement.
Il y avait des locataires depuis 4 ans, j’avais donc décidé de ne pas faire financer plus de la moitié de la somme pour les travaux de cet appartement pour minimiser mon budget de départ : Résultat, les locataires sont partis 4 mois après la signature et il a fallu refaire l’appartement…
A ce moment, j’ai commis une erreur de débutant ! J’aurai dû tout prévoir comme vous allez le découvrir ensuite.
– Le T2 du RDC était vide et à refaire entièrement.
5- Les estimations : simulation investissement locatif
5-1- Des travaux avec les appartements
Voici les estimations que j’ai faites sur cet immeuble sans avoir encore discuter avec le courtier en travaux.
– T2 de 37 m² au RDC : reprise plomberie, douche neuve, cuisine équipé, sols et peintures ainsi que tout l’ameublement.
Estimation : 20 000 euros
– T2 de 37 m² au premier étage : reprise plomberie, douche neuve, cuisine équipé, sols et peintures ainsi que tout l’ameublement.
Estimation : 20 000 euros mais je ne demandais que 10 000 euros au banquier puisque ce n’était pas pour tout de suite…comme je vous l’ai dis, c’est une erreur de débutant, ne faites pas ça et prévoyez toujours l’ensemble des travaux.
– Studio : je n’ai rien prévu car avec 1 500 euros, il y avait possibilité de rafraîchir et même d’ajouter une semi cloison. De plus, le jeune était embauché en CDI et après discussion avec lui, je savais qu’il ne voulait pas partir.
5-2 Des locations après travaux : simulation en investissement immobilier
– T2 de 37 m² au RDC : après les travaux et tout équipé, je pensais le louer 420 euros. Je connais un peu le marché du secteur et je me doutais des tarifs.
En revanche, je savais que j’allais essayer par des annonces de le louer plus cher. Tout dépendrait des contacts suite aux annonces.
– T2 de 37 m² au premier étage : après les travaux et tout équipé, je pensais le louer 430 euros. J’ai opté pour le même raisonnement sachant que cet appartement était plus lumineux.
Comme pour le premier, je savais que je tenterai de louer plus cher en faisant des tests avec les annonces.
– Studio : je n’ai rien prévu car avec 1 500 euros, il y avait possibilité de rafraîchir et même d’ajouter une semi cloison. De plus, le jeune était embauché en CDI et après discussion avec lui, je savais qu’il ne voulait pas partir. Le studio restait donc loué meublé à 300 euros.
Je tablais de prime abord sur un revenu mensuel de 1 150 euros.
Donc ma première réflexion dans ce cas était de faire en sorte que je ne rembourse pas plus de 805 euros à la banque pour respecter la règle des 70.
6- Les vrais chiffres après les devis
Lors de ma deuxième visite, le courtier est venu avec moi et m’a obtenu des devis très rapidement.
Voici les devis réels pour les travaux :
– T2 de 37 m² au RDC : reprise plomberie, douche neuve, cuisine équipé, sols et peintures ainsi que tout l’ameublement.
Montant total : 21 640 euros
– T2 de 37 m² au premier étage : reprise plomberie, douche neuve, cuisine équipé, sols et peintures ainsi que tout l’ameublement.
Montant : 20 080 euros
– Studio : aucun travaux pour le moment car le jeune locataire était en place.
7- Agir avec toutes les données
Voici une simulation pour cet investissement locatif
– Prix demandé : 120 000 euros
– Travaux totaux : 41 720 euros et je n’en demandais que 31 720 euros à la banque (à ne pas faire !!)
– Frais de notaire estimés : 9 600 euros
– Taxe foncière : 1400 euros
Je savais que je ne devais pas rembourser plus de 805 euros à la banque pour être dans la règle des 70. Ceci représentait une somme totale maximum à emprunter située entre 130 000 et 145 000 euros (en fonction de la durée de l’emprunt, on peut « jongler » un peu).
Quand vous connaissez les taux d’emprunt qui se pratique au moment de votre réflexion, vous pouvez aisément faire des simulations avec des calculettes immobilières sur internet.
Si je reprends les données au dessus, voici ce que me coûte l’opération avant toute négociation : 161 320 euros.
Il fallait donc que je négocie le prix d’achat d’au moins 16 320 euros pour le pas dépasser la barre fatidique des 145 000 euros.
9- Mon offre pour payer l’immeuble moins cher
Je proposais donc une offre assez agressive il faut dire, je m’étais dit à ce moment là que le vendeur était assez pressé et que je n’avais pas grand chose à perdre étant donné qu’un autre bien me plaisait beaucoup à ce moment là. (Bien que je n’ai pas obtenu d’ailleurs…alors que j’y croyais beaucoup !).
J’ai offert frais d’agence inclus 80 000 euros en faisant comprendre que je n’avais pas beaucoup de marges étant donné les travaux à réaliser.
C’était un peu exagéré mais je ne sais pas pourquoi, j’avais des données et un bon feeling.
J’ai eu une contre offre à 90 000 euros et j’ai dit oui tout de suite !!
10- Bilan de mon achat et de mon emprunt
Immeuble + travaux (sauf la moitié d’un T2)+ meubles+ équipements + frais de notaire : 130 220 euros
Soit un remboursement mensuel de 611.43 euros sur 20 ans.
Ce sont des données qui me convenaient et qui me conviennent parfaitement, rappelez-vous les données des loyers perçus…
11- Mes TESTS pour louer
La bonne surprise pour ces tests, je suis souvent de nature optimiste et là les tests ont été très concluent. J’avais décidé étant donné le design des appartements et l’équipement complet de tenter de louer bien au dessus de la valeur du marché.
Bilan :
Studio loué : 300 euros
T2 au 1er étage loué : 460 euros
T2 au RDC loué : 470 euros
Total mensuel : 1 230 euros.
12- simulation investissement locatif : des chiffres, encore des chiffres !
Je paie des mensualités de 611.43 euros auxquelles devraient s’ajouter 55 euros (à cause des 10 000 euros que je n’ai pas empruntés.
Voyez maintenant pourquoi c’est une erreur : j’ai du sortir 10 000 euros de « ma poche » alors que si j’avais emprunté en anticipant le départ des locataires, je ne paierai que 55 euros de remboursement supplémentaire).
Je vous dirais prochainement comment j’ai fais pour ne pas les sortir de “ma poche” et comment j’ai utilisé un autre achat pour les emprunter .
J’ai des mensualités de 1 230 euros.
Je suis donc dans la règle des 50. Pour moi, c’est très bon !
Si on parle de rentabilité, nous sommes sur une rentabilité nette de 10.26%
Cash Flow positif : 618 euros.
13- La simulation en investissement locatif : mon annonce sur le bon coin !
Voici un exemple d’annonce que je poste quand les appartement sont presque terminés :
“Chers locataires bonjour !Les travaux sont presque finis, je change les photos très bientôt…mais si cela vous intéresse appelez-moi très vite. Je pense que les appartements seront entièrement terminés début décembre.
Contactez-moi uniquement pour du long terme, comprenez par là que je ne louerai pas les appartements à la semaine.
Je loue 2 très BEAUX T2 entièrement refais à neuf. L’immeuble se situe près d’Auchan, il est composé de ces 2 T2 et d’un troisième au 2ème étage qui est déjà loué par un jeune très sympa.
L’immeuble est composé d’une cours collective dans laquelle, l’espace est à partager. Il y a une partie bétonnée et des par terres pour y cultiver un jardin si l’envie vous tente 🙂 La cours est grande est laisse facilement place à un espace barbecue par exemple !
Premier T2 : -Situé au RDC -Cuisine équipée -Salle de bain équipée -Chambre avec rangements -WC séparés -équipements : Four, plan de travail, lave vaisselle, lave linge et sèche linge, canapé, table basse et TV, lit double… LOCATION : 470 euros toutes charges comprises (Électricité des communs et ordures ménagères).
Deuxième T2 : -Situé au 1er étage -Cuisine équipée -Salle de bain équipée -Chambre avec rangements -WC séparés -équipements : Four, plan de travail, lave linge, canapé, table basse et TV, lit double, armoire… LOCATION : 460 euros toutes charges comprises (Électricité des communs et ordures ménagères).
Les appartements sont refais à neuf, j’accorde une grande importance au sérieux des personnes qui loueront ces appartements.
Je tiens aussi à ce que le voisinage soit agréable, c’est un critère important pour nous tous. Si vous pensez faire parti de ces personnes sérieuses et sympas, j’attends votre appel avec impatience 🙂
Je demande en terme de documents : -Les 3 dernières fiches de paies (la situation actuelle niveau professionnelle) -Les 3 dernières quittance de loyers -une attestation d’assurance du bien (avant d’entrer en location). -une personne garante obligatoirement pour les personnes en stage ou en formation par exemple. -les photocopies de la carte d’identité. -un mois de loyer de caution uniquement que je suis obligé d’encaisser tout de suite.
A très bientôt !
Yann”
J’espère que cet article vous aura plu. J’espère qu’à travers cette expérience, j’aurai pu vous montrer différentes étapes physiques et mentales lors d’un achat immobilier.
J’insiste en disant que les affaires ne se déroulent pas toujours de cette manière mais que parfois, il est possible de réaliser des choses plutôt sympas.
Ce dont je suis certain, c’est qu’en cherchant de la bonne manière, on peut obtenir des résultats comme celui-ci qui est plutôt bon sans être exceptionnel. Dans beaucoup de villes en France, ces affaires immobilières existent. Il faut être persévérant et comprendre ce que l’on recherche.
J’étais à ce moment là dans une réflexion de plus en plus poussée en ce qui concerne l’immobilier. J’avais travaillé pour améliorer de nombreux points en ce qui concerne la location saisonnière de mes mobil home, je voulais maintenant en apprendre plus sur l’immobilier.
L’idée de l’immeuble de rapport n’était pas du tout définie au départ.
Cette fois, c’était décidé, je voulais apprendre, me former pour pouvoir éviter certaines erreurs et aussi avancer rapidement.
« Vous savez quand les choses font ‘tilt’ dans la tête et que vous sentez que c’est le moment, je suis certain que vous voyez ce que je veux dire… » .
Après plusieurs discussions et la lecture d’un livre bien connu, j’avais trouvé quelques articles, quelques vidéos mais ce n’était pas suffisant.
Je n’avais pas les éléments qui me permettaient de débuter ou plutôt qui me permettaient de réellement me sentir prêt. A force de multiplier les recherches, je décidais de m’inscrire à une formation. Celle-ci m’a coûté à l’époque 789 euros.
A ce prix, j’avais 7 modules vidéos composés eux-mêmes de 5 ou 6 vidéos différentes sur le thème du module et j’avais également 1 place à un séminaire à Paris.
« Très honnêtement à ce moment là, j’étais très excité mais je n’avais aucune idée de ce dans quoi je me lançais ni même la moindre idée de ce qu’était un séminaire immobilier… ».
« J’en profite une nouvelle fois pour remercier Sandrine qui a été un véritable soutien dans cette aventure ou plutôt ce début d’aventure. Elle avait décidé de m’accompagner dans toute la durée de formation (de la vidéo 1 jusqu‘ au séminaire à Paris) ».
1- La formation, les essais avant l’achat de l’immeuble de rapport !
Je ne vais pas entrer dans tous les détails de la formation maintenant car une nouvelle fois, j’espère bien partager plus sérieusement, à un autre moment et plus en détail, tout ce que j’ai appris et continu d’apprendre.
Dans tous les cas, c’était parti !
Avec Sandrine, nous allions débuter les premiers modules vidéos dès réception de ceux-ci, nous étions déterminés à suivre cette formation très sérieusement celle qui semblait pouvoir nous apporter la richesse certaine .
Les vidéos arrivaient progressivement chaque semaine et nous pouvions ainsi « digérer » le contenu au fur et çà mesure. Nous avions chacun notre petit cahier sur lequel nous tenions au propre nos notes.
« Le gros avantage d’être deux à ce moment là était de pouvoir se réexpliquer des points qui pouvaient nous paraître un peu plus techniques. On pouvait ainsi vérifier si nous avions bien compris la même chose. »
Au fur et à mesure des avancées, nous comprenions beaucoup d’éléments qui nous semblaient indispensables à nos futures avancées.
– Nos premiers tests… nous étions bien loin de l’immeuble de rapport –
Au bout de quelques modules, nous avions des éléments qui nous permettaient de commencer à chercher ce que l’on appelle des bonnes affaires. Nous décidions de réaliser des tests.
Test n°1 :
Un appartement sur le bon coin qui était annoncé à 71 000 euros et situé dans une résidence plutôt bien réputée. Après nos premiers calculs, nous nous étions dits que pour réaliser une bonne affaire comme nous l’avions appris (et nous voulions appliquer les points de notre formation à 789 euros ), il fallait obtenir cet appartement à 52 500 euros maximum.
Nous avions pu réaliser des simulations car nous avions pris des photos en cachette et nous avions testé combien il pouvait se louer sur le bon coin.
Résultat :
Nous avons failli terminer à la gendarmerie car le jeune homme qui vendait l’appartement nous prenait pour des escrocs. Il ne supportait pas le petit prix de notre proposition ni le fait que nous ayons placé son bien « en location » sur le bon coin sachant qu’il ne nous appartenait pas.
” Très franchement, monsieur si vous vous reconnaissez, nous nous excusons, nous faisions nos armes et nous tentions juste d’appliquer des principes appris auparavant “
A ce moment là, nous n’avions pas du tout baissé les bras mais disons que cela était un début original…
Test n°2 :
Nous venions de repérer un appartement situé dans la même résidence que le précédent mais cette fois géré par une agence. C’était le moment de tester les agences que nous avions proches de chez nous, même très proche puisque celle-là était juste au dessous de notre appartement.
Nous avons établi nos calculs, bien réfléchi à la situation et fait une proposition.
Cette fois, est-ce bon ? Notre système infaillible allait t-il nous permettre de nous lancer ?
Et bien pas du tout : là, c’était l’agent qui nous prenait pour des fous et qui nous a même conseillé de revoir nos banques (nous avions un peu dit que c’était à cause d’eux que nous faisions des propositions comme celle-ci).
Nous n’avons même pas eu de contre proposition suite à cette demande. Nous étions un peu refroidit mais voilà, on avait aussi appris à ne pas se décourager…nous avons donc continué la formation pas à pas.
2- De la recherche d’agence à la découverte de l’immeuble de rapport
Il y a avait une annonce qui semblait intéressante et j’avais décidé de prendre rendez-vous pour une éventuelle visite. Celle-ci ne fut finalement pas concluante, le bien nécessitait beaucoup de travaux ce qui faisait monter son prix au dessus d’un seuil concevable pour une rentabilité d’investisseur.
« En plus, à ce moment là, j’ai eu ‘ce je ne sais quoi’ qui me disait que ce n’était pas une bonne affaire. Je ne ‘sentais’ pas vraiment la maison ni même le lieu où elle était située ».
Au moment de partir, Patricia, la patronne de l’agence, que j’avais rencontré à ce moment là depuis quelques heures me dit :
– « Il y a bien cet immeuble juste en face ! Un immeuble de rapport peut-on dire que j’ai sur les bras depuis des années “.
Sans réelle conviction à ce moment là, je lui réponds quelque chose comme :
– « Ah bon ? Pourquoi personne ne veut cet immeuble ? La personne en veut trop cher ? »
Je me souviens très bien de sa dernière phrase :
– « la propriétaire a été refroidit par un monsieur qui lui a fait une offre qui ne tenait pas la route. Voulez-vous aller voir cet immeuble ? »
« Alors là ! Un immeuble de rapport à aller voir, je me disais que ça ne coûtait rien mais que c’était déjà trop gros pour moi. Dans ma tête, un immeuble voulait dire beaucoup d’appartements et beaucoup de chiffres dans le montant final… »
Patricia était déjà debout avec les clefs, j’ai donc dit oui.
Arrivés sur place, j’ai tout de suite aimé « l’ambiance », je ne sais pas quel autre terme utiliser car c’était exactement ça. Pourtant, cet immeuble de rapport comprenait :
–> un studio en fond de courette non utilisé depuis des années.
–> un T3 qui avait été occupé mais dans lequel des travaux étaient à prévoir.
–> un autre studio mansardé au dernier étage avec beaucoup de charme qui lui aussi devait subir d’importants travaux.
Ce que j’avais omis aussi au départ, c’est qu’il y a avait un restaurant au rez de chaussée avec un bail commercial.
« Je suis resté 2 heures de plus dans l’agence pour commencer à établir très sérieusement « un plan d’attaque », je commençais à me dire que si les techniques vues pendant le début de formation fonctionnaient pour un appartement, elles devaient fonctionner pour un immeuble de rapport. »
Après toutes ces discussions, je savais :
–> Que la propriétaire demandait 135 000 euros.
–> Qu’il fallait que je fasse une estimation des travaux.
–> Le montant des loyers que je pourrais percevoir approximativement si je meublais.
–> Que j’avais fortement envie de faire cet investissement et tant pis si on parlait déjà d’un immeuble de rapport…
Voilà ce qui s’est réellement passé !
3- L’achat de mon premier immeuble de rapport
–> J’ai acheté l’immeuble 120 000 euros frais d’agence inclus. « Ce fut une vraie bataille car effectivement la vendeuse était très frileuse, je crois qu’elle avait toujours l’impression d’être arnaquée. J’ai aussi vu à ce moment là ce qu’était un agent qui se battait pour vendre un bien, elle a tout fait pour m’aider et aussi pour vendre ce bien qu’elle avait depuis trop longtemps… ».
–> Mon devis en travaux pour l’immeuble de rapport est monté à presque 25 000 euros. « Je dois avouer que je n’avais pas payer très cher l’ensemble des travaux grâce à un artisan qui voyait que je débutais et qui était en fin de carrière professionnelle, je le remercie ! »
–> Les frais de notaire au final se sont élevés à 9 600 euros.
–> Total de l’achat et donc de l’emprunt (mon banquier a tout pris en considération dans l’emprunt) : 154 600 euros. « Là aussi, je remercie le banquier qui a tout pris en considération dans l’emprunt, les frais de notaire n’auraient pas pu être assumés par mon compte en banque… »
–> Montant des loyers estimés (je loue un peu plus en ce moment) : 1 690 euros.
–> Montant du remboursement de l’emprunt mensuel que j’avais décidé d’étaler sur 20 ans : 877.46 euros.
Cet immeuble allait donc théoriquement me permettre de réaliser un surplus d’argent (le Cash Flow) de 812.54 euros par mois.
Je n’ai pas besoin d’expliquer davantage que j’étais très satisfait de ce premier achat qui n’était pas du tout prévu à l’origine.
J’ai essayé de décrire cette histoire en respectant scrupuleusement les étapes dans laquelle elle s’est déroulée.
Les discutions avec Patricia, le fait qu’elle ait compris ce que je recherchais, le fait qu’elle ait prononcée cette phrase qui nous a mené à cet immeuble de rapport fait qu’ aujourd’hui je suis propriétaire d’un bien très rentable.
“Je commençais aussi à bien cerner, à ce moment là, que les agents immobilier avaient des manières de fonctionner bien différentes…”
Ce bien « dormait » depuis des années et je suis très heureux de le voir revivre et qu’il soit à moi.
Je crois que cet exemple montre que « ce qu’on appelle la chance » n’existe pas réellement dans l’immobilier.
Le fait d’être en action amène à réaliser des rencontres qui peuvent être déterminantes pour la suite de nos belles années d’investisseurs .
J’allais oublier 2 choses :
– Vous pouvez voir des photos des biens de cet immeuble en allant sur le site que nous avions crée pour mettre en avant les biens. Nous pensions peut-être faire de la location saisonnière et l’occasion de faire un site s’est présentée même si aujourd’hui il ne sert pas.
– Quelques temps après, Sandrine est devenue propriétaire d’1 appartement de 80 m² situé en centre ville et de 2 petites maisons (dont une sur le site juste au dessus) qui lui servent d’investissement locatif…
L’article est terminé, une nouvelle fois je vous sollicite. Si vous souhaitez « booster » quelqu’un avec cette histoire, n’hésitez pas à la partager ou à nous écrire.
Je suis Yann Marjault, j’ai 39 ans et je vous souhaite la bienvenue sur mon blog spécialisé dans la location meublée rentable et sécurisée.
Je suis enseignant, investisseur, chef d’entreprise et conférencier et je peux vous assurer que les investissements locatifs meublés ont progressivement changé ma vie.
Si vous souhaitez me connaître davantage pour mieux comprendre comment cela est possible, suivez ce lien …